Compras Impulsivas: Cómo Enseñar a los Niños a Pausar Antes de Comprar
¿Por qué los niños quieren las cosas de inmediato? Descubre ejercicios lúdicos que ayudan a los niños a pausar antes de comprar, entender las compras por impulso y tomar decisiones financieras reflexivas sin convertir cada viaje de compras en una lección.
Aprender a esperar no se trata de decir que no a todo. Se trata de descubrir que querer algo y elegir comprarlo son dos cosas muy diferentes.
Hay un tipo particular de urgencia que los niños conocen muy bien. Aparece frente a una tienda de juguetes, en el pasillo del supermercado donde los paquetes coloridos parecen haber sido dispuestos específicamente para atraer su atención, o en una pantalla donde un nuevo personaje, accesorio o tesoro virtual está disponible por un tiempo limitado. De repente, algo que no existía en sus pensamientos cinco minutos antes se convierte en lo más importante del mundo. Lo quieren, lo quieren ahora, y la posibilidad de volver a casa sin ello parece casi insoportable.
Los adultos reconocen este sentimiento porque, a pesar de nuestro vocabulario considerablemente más sofisticado, experimentamos exactamente lo mismo. Nuestras compras pueden involucrar electrónica costosa, ropa, entregas de restaurantes o suscripciones en lugar de dinosaurios de plástico, pero el mecanismo es notablemente similar. Algo capta nuestra atención, el deseo comienza a crecer y nuestras mentes se vuelven excepcionalmente talentosas en producir razones por las cuales comprarlo de inmediato sería una excelente decisión.
Por eso, enseñar a los niños sobre las compras impulsivas no es simplemente una cuestión de alentarlos a gastar menos dinero. Es una oportunidad para ayudarles a entender cómo se toman las decisiones, cómo las emociones influyen en esas decisiones y por qué un poco de tiempo entre querer algo y obtenerlo puede cambiarlo todo.
Y quizás el descubrimiento más interesante es que los niños no necesitan dejar de querer cosas para volverse mejores en la gestión del dinero. Necesitan aprender qué hacer con ese sentimiento.
¿Qué es una compra impulsiva y por qué los niños las hacen?
Una compra impulsiva es una decisión de compra tomada de manera espontánea, a menudo en respuesta a un sentimiento inmediato de emoción, atracción, curiosidad o urgencia, en lugar de una necesidad o plan previamente considerado. No es necesariamente una mala compra, y ciertamente no significa que la persona que la hace sea irresponsable. A veces, las compras espontáneas traen felicidad genuina. La dificultad surge cuando el impulso se convierte en la única razón para tomar la decisión, dejando poco espacio para considerar alternativas, consecuencias o prioridades.
Para los niños, esta distinción puede ser particularmente desafiante porque la capacidad de regular las emociones, anticipar consecuencias futuras y resistir recompensas inmediatas se desarrolla gradualmente a lo largo de la infancia y la adolescencia. Un niño más pequeño puede tener dificultades genuinas para imaginar cómo los deseos de mañana podrían ser más importantes que los de hoy, mientras que un niño mayor puede entender el principio perfectamente y aún así encontrar difícil aplicarlo cuando se enfrenta a algo emocionante.
Considera a un niño que ha ahorrado doce euros de su mesada y de repente descubre un juguete coleccionable que cuesta diez. Podría haber pasado varias semanas ahorrando para una compra más grande, pero el coleccionable está disponible ahora mismo, sentado directamente frente a ellos, acompañado de la tentadora sugerencia de que podría no estar allí mañana. La meta de ahorro más grande se siente distante y abstracta, mientras que el juguete se siente inmediato y real.
La lección importante no es que comprar el coleccionable sería necesariamente incorrecto. Es que el niño se ha encontrado con una elección entre dos tipos diferentes de satisfacción: el placer inmediato de obtener algo hoy y la satisfacción futura de alcanzar un objetivo que les importa.
La educación financiera comienza cuando los niños reconocen que están tomando una decisión, en lugar de simplemente responder a un deseo.
Por qué decir "No necesitas eso" rara vez enseña la lección correcta
Muchos padres responden instintivamente a las solicitudes impulsivas con una frase familiar: "No necesitas eso." Por lo general, es cierto, frecuentemente razonable y casi siempre menos persuasivo de lo que nos gustaría. El niño no está necesariamente argumentando que el objeto es esencial para la supervivencia. Están expresando un deseo, y el adulto está respondiendo con un juicio sobre la necesidad. Los dos participantes están teniendo conversaciones diferentes, lo que explica por qué estos intercambios a menudo se vuelven frustrantes.
También hay un problema educativo más profundo. Si el padre siempre decide qué compras son sensatas y cuáles son innecesarias, el niño puede aprender a obedecer el juicio del padre sin desarrollar el suyo propio. El proceso de toma de decisiones sigue siendo externo. El niño aprende que algunas compras están prohibidas y otras permitidas, pero no necesariamente cómo evaluar una compra de manera independiente.
Un enfoque más productivo comienza con la curiosidad. ¿Por qué lo quieres? ¿Qué te gusta de ello? ¿Has querido algo similar antes? ¿Qué pasaría con el dinero que estabas ahorrando para otra cosa? ¿Todavía disfrutarías tenerlo la próxima semana?
Estas preguntas no deberían convertirse en un interrogatorio diseñado para hacer que el niño abandone la compra. Son invitaciones a pensar, y su efectividad depende de si el adulto está genuinamente preparado para escuchar las respuestas.
A veces, después de reflexionar, el niño aún querrá el objeto. Eso es perfectamente aceptable. La educación financiera no es una competencia en la que el padre gana cada vez que el niño decide no gastar dinero. Una compra reflexiva puede ser una experiencia de aprendizaje tan valiosa como una decisión reflexiva de ahorrar.
El objetivo es crear un pequeño espacio entre la emoción y la acción, un espacio en el que el niño pueda comenzar a ejercer juicio.
La pausa de diez minutos: un ejercicio simple en el autocontrol financiero
Una de las maneras más fáciles de introducir esta idea es a través de un pequeño experimento: cuando un niño quiere comprar algo de manera espontánea, sugiere esperar diez minutos antes de decidir.
No diez minutos como un castigo, y no diez minutos durante los cuales el padre da una agotadora charla sobre el costo de la vida. Simplemente diez minutos en los que la compra sigue siendo posible, pero no se completa de inmediato.
Durante ese tiempo, el niño puede continuar comprando, mirar algo más, tener una conversación o simplemente permitir que la emoción inicial se asiente. Al final, pueden preguntarse si aún quieren el artículo tanto como cuando lo vieron por primera vez.
Para algunas compras, particularmente aquellas que involucran cantidades más grandes de dinero, la pausa puede convertirse en un día o incluso una semana. La duración importa menos que el principio: querer algo no crea una obligación de comprarlo de inmediato.
Es importante, sin embargo, recordar que esperar no siempre hace que un deseo desaparezca. A veces, el niño regresará después de diez minutos y estará tan entusiasmado como antes. En ese caso, el ejercicio aún ha cumplido su propósito. Han practicado retrasar una decisión, reconsiderarla y hacer una elección más deliberada.
El ejercicio se vuelve especialmente efectivo cuando los adultos lo practican ellos mismos. Un padre que dice: "Realmente me gusta esto, pero voy a pensarlo hasta mañana," demuestra algo que ninguna explicación puede reemplazar. Los niños aprenden sobre el dinero no solo de lo que los adultos les dicen, sino de observar cómo los adultos se comportan cuando quieren algo.
Cinco pequeñas actividades para ayudar a los niños a pensar antes de gastar
Entender las compras impulsivas es más fácil cuando los niños pueden experimentar con decisiones en situaciones que se sienten familiares, agradables y libres de presión innecesaria. Estas actividades pueden adaptarse a diferentes edades y no requieren materiales complicados ni conocimientos financieros especializados.
1. La Lista de Deseos que Puede Esperar
Crea una lista de deseos simple donde los niños puedan escribir o dibujar cosas que les gustaría comprar. En lugar de comprarlas de inmediato, acuerda revisar la lista después de unos días. Algunos deseos permanecerán, otros perderán su atractivo y aparecerán nuevos. El ejercicio ayuda a los niños a descubrir que los deseos cambian con el tiempo y que esperar puede proporcionar información útil sobre cuánto realmente importa algo.
2. El Desafío de las Dos Opciones
Dale a un niño un presupuesto ficticio de diez euros y presenta dos posibles compras, una que ofrezca disfrute inmediato y otra que contribuya a un objetivo más grande. Pregúntales qué elegirían y por qué. No es necesario establecer una respuesta universalmente correcta. El valor educativo proviene de comparar las posibilidades y reconocer que elegir una opción generalmente significa renunciar a otra.
3. El Detective de Compras
Durante una visita al supermercado, invita a los niños a identificar los elementos diseñados para fomentar compras espontáneas. El embalaje brillante, los productos colocados cerca de la caja, las ofertas especiales, los artículos coleccionables y las promociones por tiempo limitado son ejemplos útiles. El objetivo no es sugerir que cada tienda intenta engañar a los clientes, sino ayudar a los niños a reconocer que el entorno en el que se toma una decisión puede influir en la decisión misma.
4. El Experimento de Una Semana
Elige algo económico que al niño le gustaría comprar y acuerda reconsiderar la compra una semana después. Al principio, pregunta cuán fuertemente lo desea. Al final, pregunta de nuevo. Discute si sus sentimientos cambiaron y qué descubrieron. El experimento funciona ya sea que el niño finalmente compre el artículo o decida que ya no lo quiere.
5. El Juego de Decisiones Familiares
Imagina que la familia tiene una pequeña cantidad de dinero disponible para una actividad placentera. Todos proponen una idea, explican por qué es importante para ellos y escuchan las alternativas. La familia luego toma una decisión compartida. Los niños experimentan la relación entre preferencias personales, recursos limitados, negociación y prioridades colectivas, todo sin necesidad de convertir una conversación familiar en una lección financiera formal.
Estos ejercicios son útiles porque transforman un concepto abstracto, el autocontrol, en algo observable y discutible. Los niños comienzan a notar sus propios patrones, reconocer la influencia del contexto y entender que las decisiones pueden ser reconsideradas.
Enseñando la Diferencia entre Esperar y Rendirse
Hay una distinción sutil pero importante entre enseñar a los niños a retrasar la gratificación y enseñarles que disfrutar del dinero es de alguna manera incorrecto. Ahorrar es valioso porque crea posibilidades, no porque gastar sea inherentemente indeseable. Un niño que aprende a sentirse culpable por cada compra no ha desarrollado necesariamente una relación saludable con el dinero.
Esto es particularmente relevante cuando la educación financiera se centra demasiado en la disciplina. Los niños pueden comenzar a creer que la persona que ahorra más siempre toma las mejores decisiones, o que comprar algo simplemente por placer es un signo de debilidad. Ninguna de estas ideas refleja la complejidad de la vida financiera real.
El dinero nos permite satisfacer necesidades, perseguir objetivos, compartir experiencias y disfrutar de cosas que nos importan. A veces, la decisión correcta es ahorrar. A veces, es gastar. A veces, es esperar hasta que tengamos más información.
La capacidad de distinguir entre estas posibilidades es mucho más útil que seguir una regla rígida.
Los padres pueden reforzar esta distinción discutiendo sus propias decisiones en un lenguaje cotidiano. "Decidí no comprar esos zapatos porque estoy ahorrando para nuestras vacaciones", comunica un mensaje diferente de "Comprar zapatos es un desperdicio de dinero." La primera explica una prioridad; la segunda convierte una elección personal en un juicio universal.
Del mismo modo, decir "Compré esto porque lo había planeado y sabía que lo disfrutaría" demuestra que gastar puede ser intencional y positivo.
El verdadero logro no es criar niños que nunca hagan compras impulsivas. Es ayudarles a convertirse en adultos que noten sus impulsos y puedan decidir qué hacer con ellos.
Cómo los Juegos Pueden Ayudar a los Niños a Practicar Mejores Decisiones Financieras
Las decisiones financieras son difíciles de enseñar solo a través de la explicación porque sus consecuencias a menudo se desarrollan con el tiempo. Un niño puede entender que ahorrar es importante sin sentir ninguna conexión entre el pequeño gasto de hoy y un objetivo futuro. Aquí es donde los juegos bien diseñados pueden proporcionar un entorno de aprendizaje inusualmente útil.
En un juego, las decisiones pueden producir consecuencias visibles. Un jugador podría tener suficientes recursos virtuales para comprar un objeto atractivo hoy, pero hacerlo podría retrasar el progreso hacia algo que ha estado trabajando para obtener. Alternativamente, esperar podría revelar una oportunidad diferente, o una compra podría resultar ser exactamente lo que querían.
El jugador puede experimentar la relación entre deseo, elección, consecuencia y reflexión sin arriesgar dinero real.
Lo que importa es cómo el juego presenta estas elecciones. Si el sistema simplemente recompensa el ahorro y castiga el gasto, corre el riesgo de enseñar la misma lección simplificada que la educación financiera debería evitar. Un enfoque más interesante permite a los niños explorar diferentes estrategias, entender sus consecuencias y descubrir que las elecciones dependen del contexto y los objetivos.
Esto es parte de la filosofía detrás de YOBY, un mundo lúdico diseñado para ayudar a niños y familias a desarrollar comprensión financiera a través de la exploración, conversaciones y decisiones cotidianas.
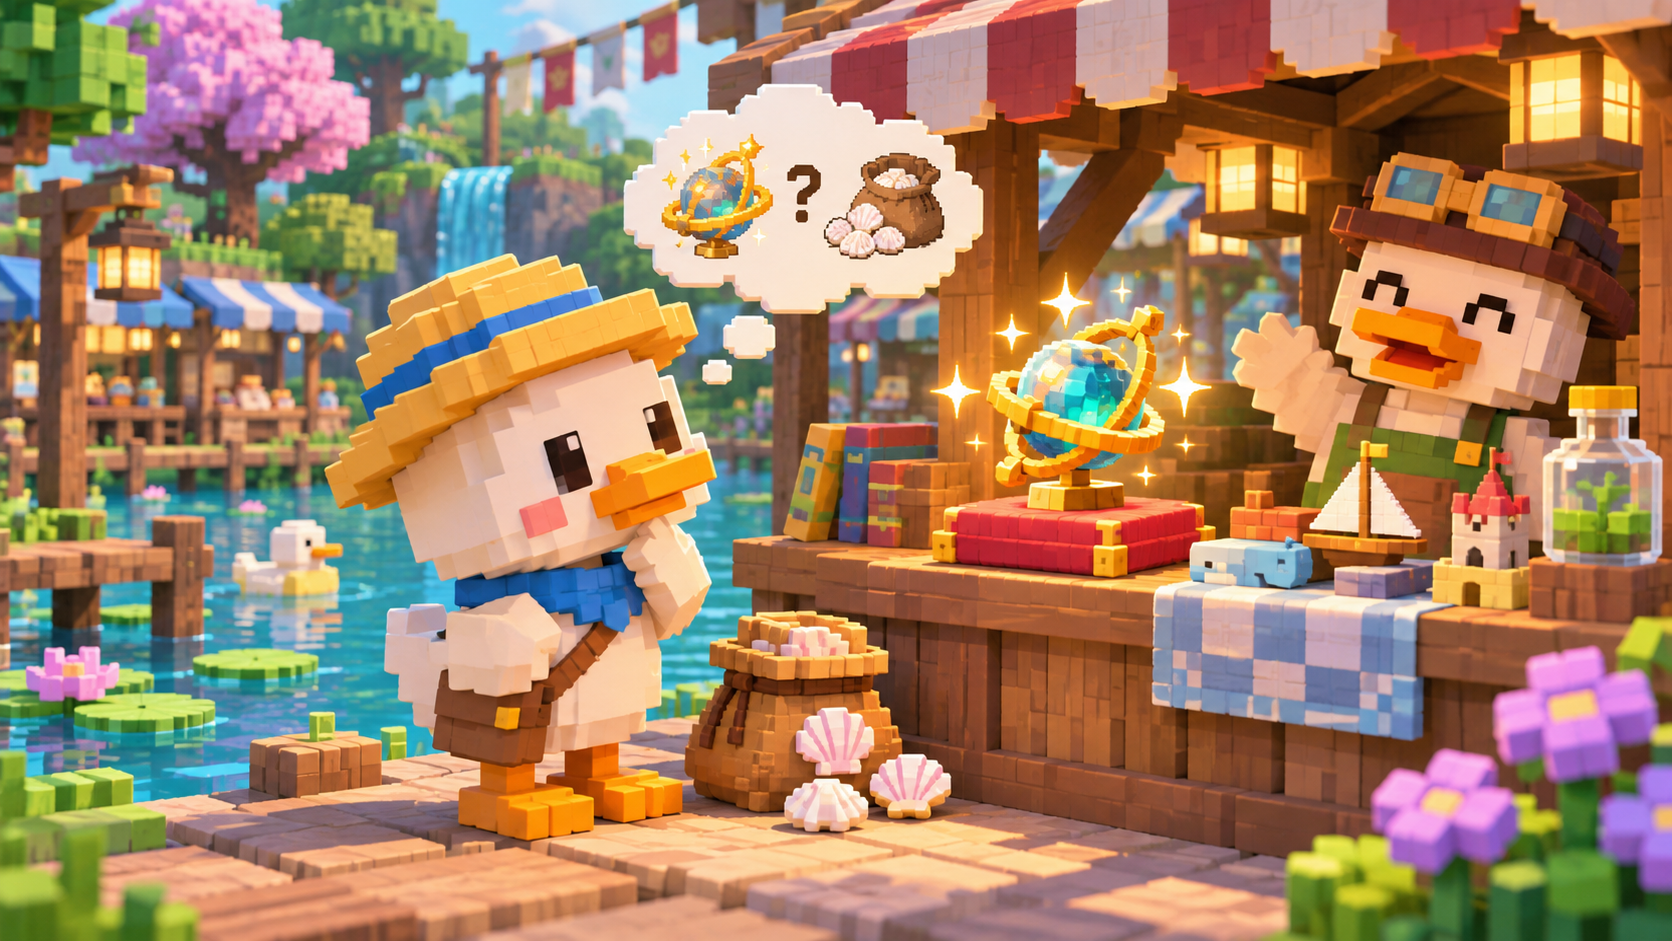
En YOBY, los niños encuentran personajes, desafíos y una economía simbólica en la que los recursos tienen significado y las elecciones dan forma a la experiencia. Un mercado se convierte en una oportunidad para pensar sobre el valor y las compensaciones. Un objetivo de ahorro se convierte en algo hacia lo que el jugador puede trabajar y observar. Las conversaciones con los personajes fomentan la reflexión en lugar de simplemente entregar instrucciones.
El principio es que la educación financiera debería ser algo que los niños experimenten, no meramente algo de lo que se les hable.
Y cuando los padres participan, las posibilidades se vuelven aún más interesantes. Una decisión tomada dentro de un mundo ficticio puede convertirse en el comienzo de una conversación real en casa. ¿Por qué elegiste eso? ¿Habrías hecho lo mismo con tu dinero de bolsillo? ¿Qué harías diferente la próxima vez?
El juego proporciona la situación. La familia le da significado.
La Lección Más Importante No Trata sobre Compras
Sería fácil concluir que las compras impulsivas son principalmente un problema que debe ser prevenido. Pero la infancia está llena de impulsos, curiosidades, entusiasmos y descubrimientos espontáneos, y muchos de ellos son maravillosos. No quisiéramos que los niños abordaran cada posibilidad con la sospecha cautelosa de un contador revisando una factura inusualmente cara.
Lo que queremos es que entiendan que un impulso es información, no una instrucción.
Un deseo nos dice que algo ha atraído nuestra atención. No nos dice necesariamente si esa cosa vale la pena comprarla, si podemos permitirnos, si se ajusta a nuestras prioridades o si todavía lo querremos mañana. Esas preguntas requieren un poco de reflexión, y a veces un poco de tiempo.
La buena noticia es que los niños pueden comenzar a practicar esta distinción mucho antes de que manejen cantidades sustanciales de dinero. Una pequeña compra, un mercado ficticio, una decisión de dinero de bolsillo o una conversación familiar compartida pueden convertirse en oportunidades para desarrollar el hábito de reflexionar antes de actuar.
Y ese hábito se extiende mucho más allá de la educación financiera. Aprender a pausar, comparar alternativas, tolerar un poco de incertidumbre y tomar decisiones de manera intencionada es útil en las relaciones, la educación, el trabajo y en innumerables situaciones cotidianas.
Quizás la próxima vez que un niño se detenga frente a un escaparate y declare que absolutamente debe tener algo, la respuesta más útil no será un sí o un no inmediato.
Quizás simplemente será una pregunta.
"¿Todavía lo querrías mañana?"
La respuesta podría sorprender a ambos.
Y en algún lugar entre la pregunta y la decisión, un pequeño pedazo de independencia financiera habrá comenzado a crecer.
En YOBY, creemos que los niños aprenden sobre el dinero mejor cuando tienen la libertad de explorar, tomar decisiones y entender sus consecuencias. Descubre un mundo donde la educación financiera se convierte en una aventura para toda la familia.