Acquisti d'Impulso: Come Insegnare ai Bambini a Fermarsi Prima di Comprare
Perché i bambini vogliono le cose immediatamente? Scopri esercizi ludici che aiutano i bambini a fermarsi prima di comprare, a comprendere gli acquisti impulsivi e a prendere decisioni finanziarie consapevoli senza trasformare ogni viaggio di shopping in una lezione.
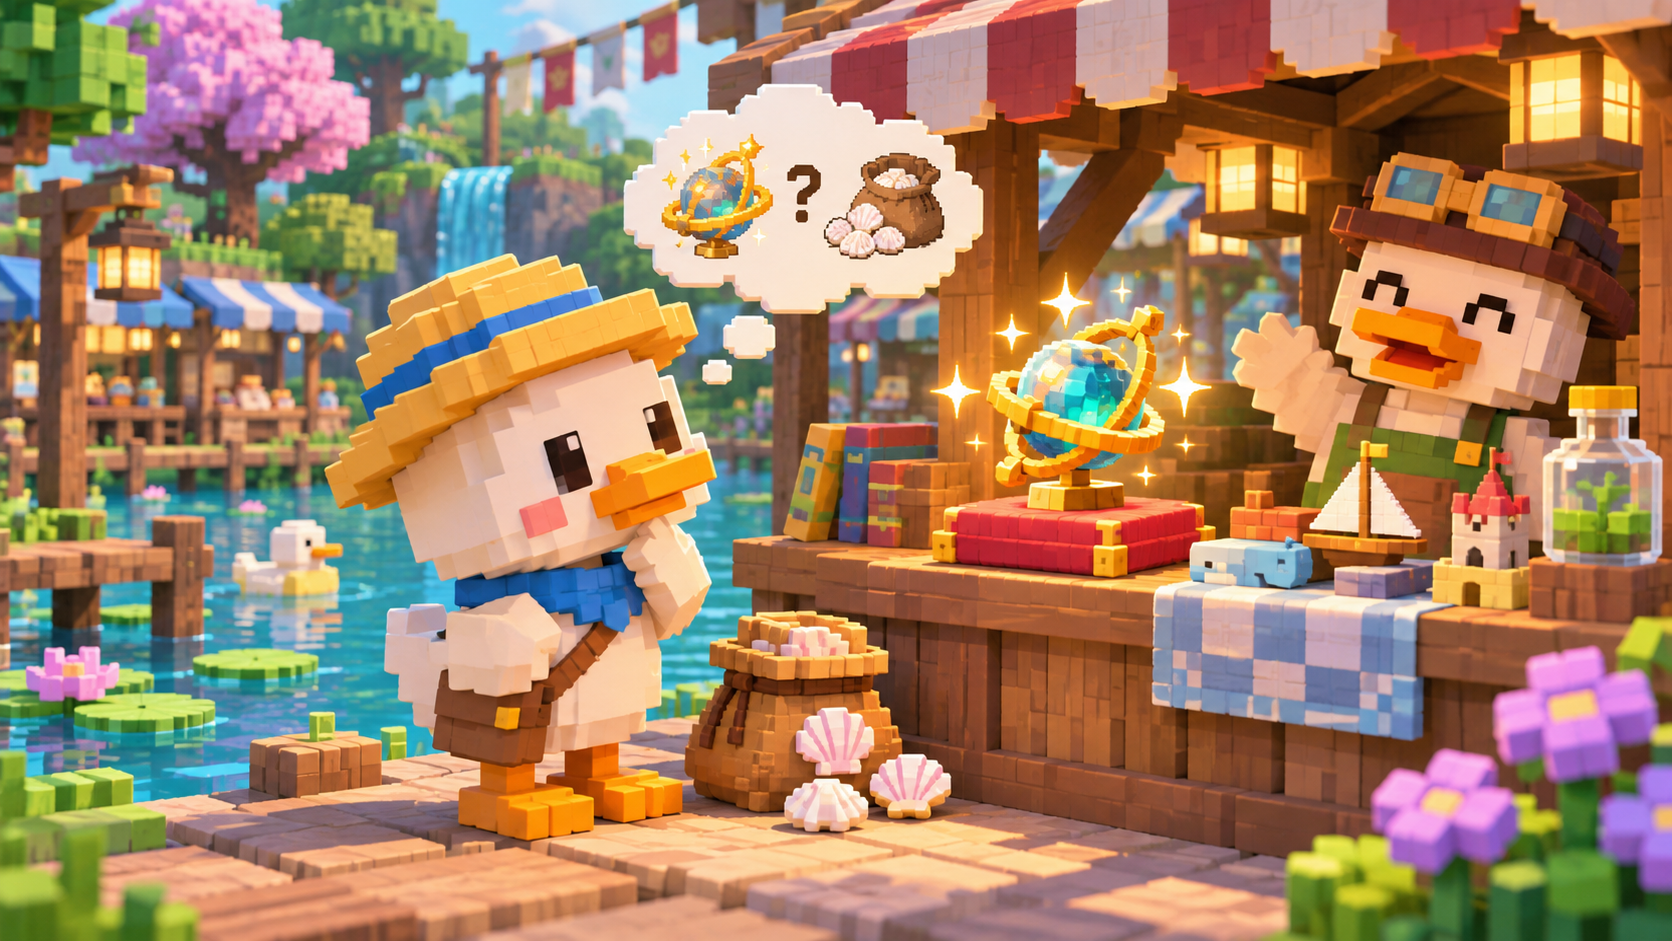
Imparare ad aspettare non significa dire di no a tutto. Significa scoprire che desiderare qualcosa e scegliere di comprarlo sono due cose molto diverse.
C'è un particolare tipo di urgenza che i bambini conoscono molto bene. Appare davanti a un negozio di giocattoli, nel corridoio del supermercato dove pacchetti colorati sembrano essere stati disposti specificamente per attirare la loro attenzione, o su uno schermo dove un nuovo personaggio, accessorio o tesoro virtuale è disponibile per un tempo limitato. All'improvviso, qualcosa che non esisteva nei loro pensieri cinque minuti prima diventa la cosa più importante del mondo. Lo vogliono, lo vogliono adesso, e la possibilità di tornare a casa senza di esso sembra quasi insopportabile.
Gli adulti riconoscono questa sensazione perché, nonostante il nostro vocabolario considerevolmente più sofisticato, viviamo esattamente la stessa cosa. I nostri acquisti possono riguardare elettronica costosa, vestiti, consegne di ristoranti o abbonamenti piuttosto che dinosauri di plastica, ma il meccanismo è sorprendentemente simile. Qualcosa cattura la nostra attenzione, il desiderio inizia a crescere e le nostre menti diventano eccezionalmente abili nel produrre motivi per cui comprarlo immediatamente sarebbe una decisione eccellente.
È per questo che insegnare ai bambini riguardo agli acquisti impulsivi non è semplicemente una questione di incoraggiarli a spendere meno soldi. È un'opportunità per aiutarli a capire come vengono prese le decisioni, come le emozioni influenzano quelle decisioni e perché un po' di tempo tra il desiderare qualcosa e ottenerlo può cambiare tutto.
E forse la scoperta più interessante è che i bambini non hanno bisogno di smettere di desiderare cose per diventare migliori nella gestione del denaro. Devono imparare cosa fare con quella sensazione.
Che cos'è un acquisto impulsivo e perché i bambini li fanno?
Un acquisto impulsivo è una decisione di acquisto presa spontaneamente, spesso in risposta a un'immediata sensazione di eccitazione, attrazione, curiosità o urgenza, piuttosto che a un bisogno o piano precedentemente considerato. Non è necessariamente un acquisto sbagliato e certamente non significa che la persona che lo fa sia irresponsabile. A volte gli acquisti spontanei portano una vera felicità. La difficoltà sorge quando l'impulso diventa l'unico motivo per prendere la decisione, lasciando poco spazio per considerare alternative, conseguenze o priorità.
Per i bambini, questa distinzione può essere particolarmente difficile perché la capacità di regolare le emozioni, anticipare le conseguenze future e resistere alle ricompense immediate si sviluppa gradualmente durante l'infanzia e l'adolescenza. Un bambino più piccolo può davvero faticare a immaginare come i desideri di domani possano essere più importanti di quelli di oggi, mentre un bambino più grande può comprendere perfettamente il principio e trovare comunque difficile applicarlo quando si trova di fronte a qualcosa di emozionante.
Considera un bambino che ha risparmiato dodici euro dalla sua paghetta e scopre improvvisamente un giocattolo da collezione che costa dieci. Potrebbe aver trascorso diverse settimane risparmiando per un acquisto più grande, ma il collezionabile è disponibile proprio ora, seduto direttamente davanti a lui, accompagnato dalla suggestione allettante che potrebbe non essere lì domani. L'obiettivo di risparmio più grande sembra lontano e astratto, mentre il giocattolo sembra immediato e reale.
La lezione importante non è che comprare il collezionabile sarebbe necessariamente sbagliato. È che il bambino ha incontrato una scelta tra due diversi tipi di soddisfazione: il piacere immediato di ottenere qualcosa oggi e la soddisfazione futura di raggiungere un obiettivo che per lui conta.
L'educazione finanziaria inizia quando i bambini riconoscono di fare una scelta, piuttosto che semplicemente rispondere a un desiderio.
Perché dire "Non ne hai bisogno" raramente insegna la lezione giusta
Molti genitori rispondono istintivamente alle richieste impulsive con una frase familiare: "Non ne hai bisogno." Di solito è vero, frequentemente ragionevole e quasi sempre meno persuasivo di quanto ci piacerebbe. Il bambino non sta necessariamente sostenendo che l'oggetto sia essenziale per la sopravvivenza. Sta esprimendo un desiderio e l'adulto sta rispondendo con un giudizio sulla necessità. I due partecipanti stanno avendo conversazioni diverse, il che spiega perché questi scambi spesso diventano frustranti.
C'è anche un problema educativo più profondo. Se il genitore decide sempre quali acquisti siano sensati e quali siano superflui, il bambino potrebbe imparare ad obbedire al giudizio del genitore senza sviluppare il proprio. Il processo decisionale rimane esterno. Il bambino impara che alcuni acquisti sono vietati e altri permessi, ma non necessariamente come valutare un acquisto in modo indipendente.
Un approccio più produttivo inizia con la curiosità. Perché lo vuoi? Cosa ti piace di esso? Hai mai desiderato qualcosa di simile prima? Cosa succederebbe ai soldi che stavi risparmiando per qualcos'altro? Ti piacerebbe comunque averlo la prossima settimana?
Queste domande non dovrebbero diventare un'interrogazione progettata per far abbandonare l'acquisto al bambino. Sono inviti a riflettere e la loro efficacia dipende dal fatto che l'adulto sia genuinamente pronto ad ascoltare le risposte.
A volte, dopo aver riflettuto, il bambino vorrà ancora l'oggetto. Questo è perfettamente accettabile. L'educazione finanziaria non è una competizione in cui il genitore vince ogni volta che il bambino decide di non spendere soldi. Un acquisto ponderato può essere un'esperienza di apprendimento altrettanto preziosa quanto una decisione ponderata di risparmiare.
L'obiettivo è creare un piccolo spazio tra l'emozione e l'azione, uno spazio in cui il bambino può iniziare a esercitare il giudizio.
La Pausa di Dieci Minuti: Un Semplice Esercizio di Autocontrollo Finanziario
Uno dei modi più semplici per introdurre questa idea è attraverso un piccolo esperimento: quando un bambino vuole comprare qualcosa spontaneamente, suggerisci di aspettare dieci minuti prima di decidere.
Non dieci minuti come punizione, e non dieci minuti durante i quali il genitore tiene una lunga lezione sul costo della vita. Semplicemente dieci minuti in cui l'acquisto rimane possibile, ma non viene completato immediatamente.
Durante quel tempo, il bambino può continuare a fare shopping, guardare qualcos'altro, avere una conversazione o semplicemente permettere all'eccitazione iniziale di assestarsi. Alla fine, può chiedersi se desidera ancora l'oggetto tanto quanto quando lo ha visto per la prima volta.
Per alcuni acquisti, in particolare quelli che coinvolgono somme di denaro più elevate, la pausa può diventare un giorno o addirittura una settimana. La durata conta meno del principio: desiderare qualcosa non crea un obbligo di comprarlo immediatamente.
È importante, tuttavia, ricordare che aspettare non fa sempre svanire un desiderio. A volte il bambino tornerà dopo dieci minuti ed essere altrettanto entusiasta di prima. In quel caso, l'esercizio ha comunque raggiunto il suo scopo. Hanno praticato il rinvio di una decisione, riconsiderandola e facendo una scelta più deliberata.
L'esercizio diventa particolarmente efficace quando gli adulti lo praticano loro stessi. Un genitore che dice: "Mi piace davvero questo, ma ci penserò fino a domani," dimostra qualcosa che nessuna spiegazione può sostituire. I bambini imparano a conoscere il denaro non solo da ciò che gli adulti dicono loro, ma osservando come gli adulti si comportano quando desiderano qualcosa.
Cinque Piccole Attività per Aiutare i Bambini a Riflettere Prima di Spendere
Comprendere gli acquisti impulsivi è più facile quando i bambini possono sperimentare decisioni in situazioni che sembrano familiari, piacevoli e prive di pressioni inutili. Queste attività possono essere adattate a diverse età e non richiedono materiali complicati o conoscenze finanziarie specialistiche.
1. La Lista dei Desideri che Può Aspettare
Crea una semplice lista dei desideri dove i bambini possono scrivere o disegnare cose che vorrebbero comprare. Invece di acquistarle immediatamente, concorda di rivedere la lista dopo alcuni giorni. Alcuni desideri rimarranno, altri perderanno il loro fascino e ne appariranno di nuovi. L'esercizio aiuta i bambini a scoprire che i desideri cambiano nel tempo e che aspettare può fornire informazioni utili su quanto qualcosa conti davvero.
2. La Sfida delle Due Scelte
Dai a un bambino un budget fittizio di dieci euro e presenta due possibili acquisti, uno che offre piacere immediato e l'altro che contribuisce a un obiettivo più grande. Chiedi loro cosa sceglierebbero e perché. Non è necessario stabilire una risposta universalmente corretta. Il valore educativo deriva dal confrontare le possibilità e riconoscere che scegliere un'opzione di solito significa rinunciare a un'altra.
3. Il Detective degli Acquisti
Durante una visita al supermercato, invita i bambini a identificare gli elementi progettati per incoraggiare acquisti spontanei. Imballaggi colorati, prodotti posizionati vicino alla cassa, offerte speciali, articoli da collezione e promozioni a tempo limitato sono tutti esempi utili. Il punto non è suggerire che ogni negozio stia cercando di ingannare i clienti, ma aiutare i bambini a riconoscere che l'ambiente in cui viene presa una decisione può influenzare la decisione stessa.
4. L'Esperimento di Una Settimana
Scegli qualcosa di poco costoso che il bambino vorrebbe comprare e concorda di riconsiderare l'acquisto una settimana dopo. All'inizio, chiedi quanto fortemente lo desiderano. Alla fine, chiedi di nuovo. Discuti se i loro sentimenti sono cambiati e cosa hanno scoperto. L'esperimento funziona sia che il bambino alla fine compri l'oggetto o decida che non lo vuole più.
5. Il Gioco delle Decisioni Familiari
Immagina che la famiglia abbia una piccola somma di denaro disponibile per un'attività piacevole. Ognuno propone un'idea, spiega perché è importante per loro e ascolta le alternative. La famiglia poi prende una decisione condivisa. I bambini vivono la relazione tra preferenze personali, risorse limitate, negoziazione e priorità collettive, il tutto senza dover trasformare una conversazione familiare in una lezione finanziaria formale.
Questi esercizi sono utili perché trasformano un concetto astratto, l'autocontrollo, in qualcosa di osservabile e discutibile. I bambini iniziano a notare i propri schemi, riconoscono l'influenza del contesto e comprendono che le decisioni possono essere riconsiderate.
Insegnare la Differenza tra Aspettare e Rinunciare
Esiste una sottile ma importante distinzione tra insegnare ai bambini a ritardare la gratificazione e insegnare loro che godere del denaro è in qualche modo sbagliato. Risparmiare è prezioso perché crea possibilità, non perché spendere sia intrinsecamente indesiderabile. Un bambino che impara a sentirsi in colpa per ogni acquisto non ha necessariamente sviluppato una relazione sana con il denaro.
Questo è particolarmente rilevante quando l'educazione finanziaria diventa troppo focalizzata sulla disciplina. I bambini possono iniziare a credere che la persona che risparmia di più prenda sempre le migliori decisioni, o che comprare qualcosa semplicemente per piacere sia un segno di debolezza. Nessuna delle due idee riflette la complessità della vita finanziaria reale.
Il denaro ci consente di soddisfare bisogni, perseguire obiettivi, condividere esperienze e godere di cose che contano per noi. A volte la decisione giusta è risparmiare. A volte è spendere. A volte è aspettare fino a quando non abbiamo più informazioni.
La capacità di distinguere tra queste possibilità è molto più utile che seguire una regola rigida.
I genitori possono rafforzare questa distinzione discutendo le proprie decisioni in un linguaggio ordinario. "Ho deciso di non comprare quelle scarpe perché sto risparmiando per la nostra vacanza," comunica un messaggio diverso da "Comprare scarpe è uno spreco di denaro." La prima spiega una priorità; la seconda trasforma una scelta personale in un giudizio universale.
Allo stesso modo, dire "Ho comprato questo perché l'avevo pianificato e sapevo che mi sarebbe piaciuto" dimostra che spendere può essere intenzionale e positivo.
Il vero traguardo non è crescere bambini che non fanno mai acquisti impulsivi. È aiutarli a diventare adulti che notano i propri impulsi e possono decidere cosa fare con essi.
Come i Giochi Possono Aiutare i Bambini a Praticare Migliori Decisioni Finanziarie
Le decisioni finanziarie sono difficili da insegnare solo attraverso spiegazioni perché le loro conseguenze si sviluppano spesso nel tempo. Un bambino può capire che risparmiare è importante senza sentire alcun legame tra la piccola spesa di oggi e un obiettivo futuro. È qui che i giochi ben progettati possono fornire un ambiente di apprendimento insolitamente utile.
In un gioco, le decisioni possono produrre conseguenze visibili. Un giocatore potrebbe avere abbastanza risorse virtuali per acquistare un oggetto attraente oggi, ma farlo potrebbe ritardare i progressi verso qualcosa che sta cercando di ottenere. In alternativa, aspettare potrebbe rivelare un'opportunità diversa, o un acquisto potrebbe rivelarsi esattamente ciò che volevano.
Il giocatore può vivere la relazione tra desiderio, scelta, conseguenza e riflessione senza rischiare denaro reale.
Ciò che conta è come il gioco presenta queste scelte. Se il sistema semplicemente premia il risparmio e punisce la spesa, rischia di insegnare la stessa lezione semplificata che l'educazione finanziaria dovrebbe evitare. Un approccio più interessante consente ai bambini di esplorare diverse strategie, comprendere le loro conseguenze e scoprire che le scelte dipendono dal contesto e dagli obiettivi.
Questo fa parte della filosofia dietro YOBY, un mondo giocoso progettato per aiutare bambini e famiglie a sviluppare comprensione finanziaria attraverso l'esplorazione, le conversazioni e le decisioni quotidiane.
In YOBY, i bambini incontrano personaggi, sfide e un'economia simbolica in cui le risorse hanno significato e le scelte plasmano l'esperienza. Un mercato diventa un'opportunità per riflettere sul valore e sui compromessi. Un obiettivo di risparmio diventa qualcosa verso cui il giocatore può lavorare e osservare. Le conversazioni con i personaggi incoraggiano la riflessione piuttosto che semplicemente fornire istruzioni.
Il principio è che l'educazione finanziaria dovrebbe essere qualcosa che i bambini vivono, non semplicemente qualcosa di cui vengono informati.
E quando i genitori partecipano, le possibilità diventano ancora più interessanti. Una decisione presa all'interno di un mondo fittizio può diventare l'inizio di una vera conversazione a casa. Perché hai scelto quello? Avresti fatto lo stesso con la tua paghetta? Cosa faresti diversamente la prossima volta?
Il gioco fornisce la situazione. La famiglia le dà significato.
La Lezione più Importante Non Riguarda gli Acquisti
Sarebbe facile concludere che gli acquisti impulsivi siano principalmente un problema da prevenire. Ma l'infanzia è piena di impulsi, curiosità, entusiasmi e scoperte spontanee, e molti di essi sono meravigliosi. Non vorremmo che i bambini affrontassero ogni possibilità con la cautela sospettosa di un contabile che esamina una fattura insolitamente costosa.
Ciò che vogliamo è che comprendano che un impulso è informazione, non un'istruzione.
Un desiderio ci dice che qualcosa ha attirato la nostra attenzione. Non ci dice necessariamente se quella cosa vale la pena di essere acquistata, se possiamo permettercelo, se si adatta alle nostre priorità o se la vorremo ancora domani. Quelle domande richiedono un po' di riflessione e, a volte, un po' di tempo.
La buona notizia è che i bambini possono iniziare a praticare questa distinzione molto prima di gestire somme sostanziali di denaro. Un piccolo acquisto, un mercato fittizio, una decisione sul denaro della paghetta o una conversazione familiare condivisa possono diventare opportunità per sviluppare l'abitudine di riflettere prima di agire.
E quest'abitudine si estende ben oltre l'educazione finanziaria. Imparare a fermarsi, confrontare alternative, tollerare un po' di incertezza e prendere decisioni in modo intenzionale è utile nelle relazioni, nell'istruzione, nel lavoro e in innumerevoli situazioni quotidiane.
Forse la prossima volta che un bambino si ferma davanti a una vetrina e dichiara che deve assolutamente avere qualcosa, la risposta più utile non sarà un immediato sì o no.
Forse sarà semplicemente una domanda.
"Lo vorresti ancora domani?"
La risposta potrebbe sorprendere entrambi.
E da qualche parte tra la domanda e la decisione, un piccolo pezzo di indipendenza finanziaria avrà iniziato a crescere.
Presso YOBY, crediamo che i bambini imparino meglio il denaro quando hanno la libertà di esplorare, fare scelte e comprendere le loro conseguenze. Scopri un mondo in cui l'educazione finanziaria diventa un'avventura per tutta la famiglia.