Wie man einem Kind hilft, ein Sparziel zu setzen: Die Kunst, sich etwas für morgen zu wünschen
Kinder das Sparen beizubringen, beginnt mit einem Traum, nicht mit einer Zahl. Entdecken Sie, wie kleine Entscheidungen, Geduld und spielerische Ziele Kindern helfen, gesunde finanzielle Gewohnheiten aufzubauen, die ein Leben lang halten.
Kindern das Sparen beizubringen, geht nicht wirklich um Geld. Es geht darum, ihnen zu helfen, zu entdecken, dass einige der besten Dinge im Leben es wert sind, darauf zu warten, und dass selbst die kleinsten Entscheidungen einen fernen Traum ein wenig näher bringen können.
Es gibt eine besondere Art von Aufregung, die zur Kindheit gehört. Sie beginnt mit der Entdeckung von etwas Wundervollem: einem Fahrrad, das durch ein Schaufenster zu sehen ist, einem neuen Spiel, das endlos mit Freunden besprochen wird, einem Teleskop, das verspricht, den Mond ins Schlafzimmer zu bringen, oder vielleicht einer kleinen Sammlung von Objekten, deren Bedeutung für die Erwachsenen im Haus völlig unverständlich ist. Der Wunsch kommt plötzlich, besetzt jede verfügbare Ecke der Vorstellungskraft und verlangt eine sofortige Antwort. Für ein Kind ist morgen ein fernes Land, der nächste Monat eine fast geologische Ära, und die Möglichkeit, mehrere Wochen auf etwas zu warten, das sie wollen, kann wirklich unvernünftig erscheinen. Doch irgendwo in dieser Ungeduld liegt eine der wertvollsten Lektionen, die wir über Geld lehren können: Etwas zu wollen und es zu bekommen, muss nicht im selben Moment geschehen.
Die meisten Erwachsenen verstehen dieses Prinzip intellektuell, obwohl unsere eigenen Kaufgewohnheiten darauf hindeuten, dass wir es nicht vollständig gemeistert haben. Wir sparen für Urlaube, verschieben den Austausch von Geräten, vergleichen Preise, bevor wir wichtige Käufe tätigen, und kaufen gelegentlich etwas, das wir nie beabsichtigt hatten zu kaufen, weil es schön präsentiert oder vorübergehend reduziert war. Kinder sind nicht grundsätzlich anders. Sie haben einfach weniger Erfahrung darin, die Distanz zwischen Wunsch und Zufriedenheit zu verhandeln. Ihnen zu helfen, ein Sparziel zu setzen, ist eine Gelegenheit, diese Distanz gemeinsam zu erkunden, ohne die Kindheit in einen Miniaturkurs für Finanzmanagement zu verwandeln oder jede Münze in eine moralische Prüfung zu verwandeln.
Das Ziel ist nicht, Kinder zu erziehen, die niemals Geld ausgeben. Es geht darum, ihnen zu helfen, zu entdecken, dass Geld mehr tun kann, als im Austausch gegen etwas Attraktives zu verschwinden. Es kann eine Absicht durch die Zeit tragen.
Ein Ziel beginnt mit einer Geschichte, nicht mit einer Zahl
Stellen Sie sich einen neunjährigen vor, der verkündet, dass er unbedingt ein neues Skateboard braucht. Er hat eines im Park gesehen, Videos von beeindruckenden Tricks angeschaut und sich bereits vorgestellt, wie er mühelos über den Bürgersteig gleitet. Das Skateboard kostet 60 €, was mehrere Wochen Taschengeld oder einen Beitrag aus einem Geburtstagsgeschenk darstellen könnte. Ein Erwachsener könnte sofort anfangen zu berechnen, wie viel jede Woche gespart werden muss, aber die nützlichste erste Frage ist nicht mathematisch.
Es ist einfach: "Was macht dich so scharf auf dieses Skateboard?"
Die Antwort ist wichtig, denn ein Sparziel ohne emotionale Bedeutung ist nur eine Übung in Subtraktion. Vielleicht möchte das Kind sich seinen Freunden im Skatepark anschließen. Vielleicht ist es fasziniert davon, eine schwierige Fähigkeit zu erlernen. Vielleicht liebt es einfach das farbenfrohe Design. All diese Motivationen verdienen es, gehört zu werden, selbst wenn wir vermuten, dass die Begeisterung vor dem Kauf verblassen könnte. Ein Kind, das das Gefühl hat, dass sein Wunsch verstanden wurde, wird eher bereit sein, sich mit den praktischen Entscheidungen auseinanderzusetzen, die erforderlich sind, um ihn zu verfolgen.
Hier können Eltern auch eine Unterscheidung einführen, die im Erwachsenenleben nützlich bleibt: der Unterschied zwischen dem Objekt, das wir wollen, und der Erfahrung, die wir hoffen, dass es uns bietet. Wir wollen nicht immer ein Fahrrad nur, weil es zwei Räder hat. Manchmal wollen wir Unabhängigkeit, Abenteuer oder die Freiheit, unseren Freunden irgendwohin zu folgen. Zu verstehen, was hinter einem Kauf steht, kann Alternativen aufzeigen, uns helfen, verschiedene Optionen zu vergleichen und gelegentlich zeigen, dass die teuerste Lösung nicht unbedingt die befriedigendste ist.
Es gibt keinen Grund, jeden Kinderwunsch mit philosophischer Ernsthaftigkeit zu hinterfragen. Ein Kind darf ein lächerliches Spielzeug wollen, einfach weil es lächerlich ist. Aber wenn ein Wunsch zu einem Sparziel wird, verdient er ein wenig mehr Aufmerksamkeit als ein Preisschild.
Verwandle den Traum in etwas, das du sehen kannst
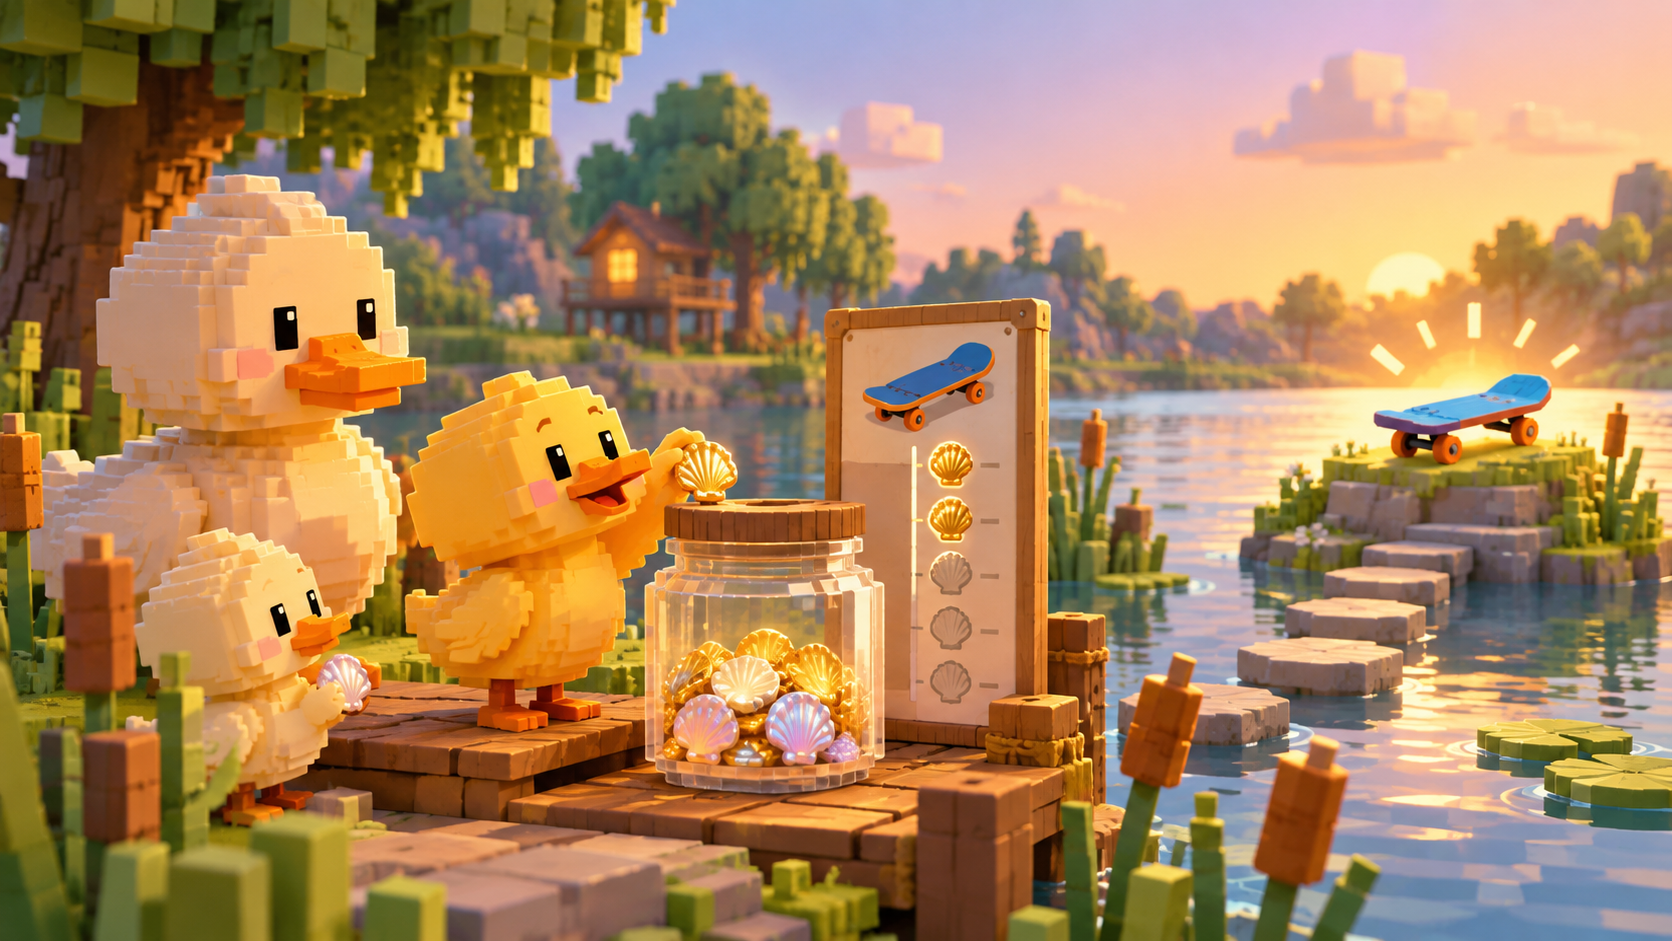
Sobald das Ziel gewählt wurde, muss Geld sichtbar werden. Dies ist besonders wichtig für jüngere Kinder, für die Zahlen auf einem Bankkonto fast so abstrakt erscheinen können wie Entfernungen zwischen Planeten. Ein physisches Glas, eine Zeichnung, die in Abschnitte unterteilt ist, ein Fortschrittsdiagramm am Kühlschrank oder eine digitale Darstellung der angesammelten Ersparnisse können einen unsichtbaren finanziellen Prozess in etwas Konkretes verwandeln.
Angenommen, unser angehender Skateboarder erhält jede Woche 8 € und entscheidet sich, 5 € davon zu sparen. Um 60 € zu erreichen, würde es zwölf Wochen dauern, vorausgesetzt, er beginnt bei null und erhält keine zusätzlichen Beiträge. Zwölf Wochen mögen für einen Neunjährigen furchtbar lang erscheinen, aber zwölf kleine Meilensteine sind leichter vorstellbar. Nach der ersten Woche kann ein Teil des Bildes ausgemalt werden. Nach der vierten Woche ist ein Drittel des Weges zurückgelegt. In der achten Woche ist das Skateboard kein unmögliches Objekt mehr in einem Schaufenster, sondern ein zunehmend realistisches Ziel.
Die wichtige Transformation ist psychologisch. Anstatt das Sparen als wiederholten Akt des Verlusts von 5 €, die sofort hätten ausgegeben werden können, zu erleben, beginnt das Kind, es als Fortschritt in Richtung von etwas Bedeutungsvollem zu erleben. Jeder Beitrag verändert das Bild. Jede kleine Entscheidung hat eine sichtbare Konsequenz.
Dies ist eine der Ideen hinter YOBY, wo finanzielle Konzepte durch eine spielerische Welt von Enten, Teichen, Charakteren und Entscheidungen erkundet werden. Wenn Fortschritt erlebt werden kann, anstatt nur berechnet zu werden, wird Geld leichter zu besprechen, insbesondere für Kinder, die gerade erst anfangen, seine Beziehung zur Zeit zu verstehen.
Ein Spardiagramm muss nicht ausgeklügelt sein, und eine digitale Welt muss nicht wie eine Erwachsenenanwendung zur Budgetierung aussehen. Das Prinzip ist dasselbe: Mach die Zukunft greifbar genug, dass ein Kind das Gefühl hat, auf sie zuzugehen.
Das Geheimnis ist nicht, alles zu sparen
Einer der einfachsten Fehler, den Erwachsene machen, wenn sie Kindern das Sparen beibringen, ist, Ausgaben als Misserfolg zu betrachten. Wenn ein Kind beschlossen hat, Geld für ein Fahrrad anzusparen, kann jeder Schokoriegel oder jedes günstige Spielzeug, das auf dem Weg gekauft wird, wie ein kleiner Verrat am ursprünglichen Plan erscheinen. Eltern könnten versucht sein, darauf hinzuweisen, dass ohne diese unnötigen Käufe das Fahrrad früher kommen würde, und mathematisch wären sie korrekt. Pädagogisch könnte die Lektion jedoch weniger nützlich werden.
Ein Kind, das lernt, dass Sparen bedeutet, niemals sein Geld zu genießen, könnte schließlich entscheiden, dass Sparen einfach nicht viel Spaß macht.
Ein besserer Ansatz ist es, Geld verschiedene Zwecke zu geben. Unser Skateboarder könnte 5 € aus einem wöchentlichen Taschengeld von 8 € sparen, während er 3 € für sofortige Vergnügungen zur Verfügung hat. Er kann einen Snack kaufen, zu einem kleinen Ausflug beitragen oder den gesamten Betrag für eine wunderbar sinnlose Neuheit ausgeben. Diese Entscheidungen sind keine Unterbrechungen der finanziellen Bildung. Sie sind finanzielle Bildung.
Das Kind beginnt zu verstehen, dass Geld begrenzt ist, aber Entscheidungen innerhalb dieser Grenzen möglich bleiben. Für etwas Wichtiges zu sparen, erfordert nicht, alle kleineren Vergnügungen aufzugeben. Es erfordert, zu entscheiden, wie viel von dem Geld von heute morgen gehören sollte.
Dieses Gleichgewicht hilft auch, eine unglückliche Assoziation zwischen finanzieller Verantwortung und Schuld zu vermeiden. Erwachsene wird häufig gesagt, dass der Kauf eines Kaffees oder das Genießen einer bescheidenen Belohnung ein Beweis für schlechte Disziplin ist. Kinder verdienen eine gesündere Einführung in Geld. Es gibt nichts von Natur aus Unverantwortliches am Ausgeben, ebenso wie es nichts von Natur aus Tugendhaftes am Sparen gibt. Beides wird nützlich, wenn es mit Absichten, Umständen und Konsequenzen verbunden ist.
Die wirkliche Fähigkeit besteht nicht darin, immer die Zukunft über die Gegenwart zu wählen. Es besteht darin, zu lernen, dass wir eine Wahl haben.
Wenn das glänzende Ding auf dem Weg erscheint
Natürlich verläuft keine Sparreise durch eine perfekt ordentliche Landschaft. Irgendwo in der dritten oder vierten Woche wird ein weiteres Objekt erscheinen. Vielleicht ist es ein Sammelkarten-Set, ein neues Spielzeug oder ein Zubehör, das jeder in der Schule zu besitzen scheint. Es kostet 15 €, und unser Skateboardfahrer hat bereits 20 € gespart. Plötzlich sieht sich das ursprüngliche Ziel seiner ersten ernsthaften Konkurrenz gegenüber.
Dieser Moment ist lehrreicher als die vorherigen Wochen des fehlerfreien Sparens.
Eltern können darauf reagieren, indem sie das Kind an sein Engagement erinnern, aber es gibt einen Unterschied zwischen dem Erinnern an ein Ziel und dem Treffen der Entscheidung für sie. Anstatt den Kauf zu verbieten, könnten wir fragen, was mit dem Skateboard-Plan passieren würde, wenn heute 15 € ausgegeben werden. Wie viele zusätzliche Wochen wären nötig? Würde das neue Objekt nach ein paar Tagen immer noch so aufregend erscheinen? Gibt es einen anderen Weg, etwas Ähnliches für weniger zu bekommen?
Der Zweck dieser Fragen ist nicht, das Kind in die Antwort zu manipulieren, die wir bevorzugen. Es geht darum, den Trade-off sichtbar zu machen.
Wenn das Kind sich entscheidet, die Sammelkarten zu kaufen, könnte das Sparziel weiter entfernt werden. Das ist eine Konsequenz, keine Katastrophe. Es könnte die Entscheidung später bereuen, oder es könnte die Karten enorm genießen und den Kauf als lohnenswert betrachten. Beide Ergebnisse bieten die Gelegenheit, die Beziehung zwischen Entscheidungen und Prioritäten zu verstehen.
Eine nützliche Familiengewohnheit ist es, eine kurze Wartezeit für ungeplante Käufe über einem vereinbarten Betrag einzuführen. Es könnte ein Tag, ein Wochenende oder einfach bis zum nächsten Taschengeld sein. Die Wartezeit sollte sich nicht wie eine Bestrafung anfühlen. Sie schafft ein wenig Luft zwischen dem Entdecken von etwas Wünschenswertem und der Entscheidung, ob man es kaufen möchte.
Manchmal überlebt der Wunsch. Manchmal verdampft er über Nacht. Zu lernen, den Unterschied zu erkennen, ist eine Fähigkeit, die lange nach dem Vergessen des Skateboards wertvoll bleibt.
Was, wenn das Kind seine Meinung ändert?
Erwachsene sind überraschend an Konsistenz gebunden. Wir bewundern Entschlossenheit, feiern Durchhaltevermögen und ermutigen häufig Kinder, das zu Ende zu bringen, was sie begonnen haben. Das sind wertvolle Eigenschaften, aber sie können problematisch werden, wenn sie unüberlegt auf finanzielle Ziele angewendet werden.
Stellen Sie sich vor, dass unser Skateboardfahrer nach sechs Wochen des Sparens eine echte Leidenschaft für Astronomie entdeckt. Das Skateboard ist immer noch eine interessante Möglichkeit, aber ein kleines Teleskop nimmt jetzt den Mittelpunkt ihrer Vorstellungskraft ein. Sollten sie gezwungen sein, weiterhin für das Skateboard zu sparen, weil das die ursprüngliche Vereinbarung war?
Nicht unbedingt.
Ein Ziel zu ändern, kann ein Zeichen für ein wachsendes Verständnis sein, anstatt ein Versagen des Engagements. Erwachsene überarbeiten ständig finanzielle Pläne. Wir ändern unsere Urlaubsziele, verschieben Käufe, lenken Ersparnisse auf unerwartete Bedürfnisse um und entdecken, dass die Prioritäten von gestern nicht mehr den Umständen von heute entsprechen. Kinder müssen auch diese Flexibilität lernen.
Die Unterscheidung, die es wert ist, besprochen zu werden, liegt zwischen einer durchdachten Richtungsänderung und einer Folge impulsiver Entscheidungen. Hat das Kind ein neues Interesse entdeckt, das wahrscheinlich von Dauer ist? Haben sie die Kosten und Alternativen in Betracht gezogen? Können sie erklären, warum das neue Ziel wichtiger ist als das alte? Wenn ja, könnte es durchaus sinnvoll sein, den Plan anzupassen.
Eltern können helfen, indem sie die Änderung absichtlich gestalten. Die bereits angesparten Beträge bleiben sichtbar, das neue Ziel wird berechnet, und das Kind sieht, wie seine bisherigen Bemühungen zum überarbeiteten Ziel beitragen. Nichts wurde verschwendet. Geld, das für einen Zweck gespart wurde, verliert nicht seinen Wert, wenn sich dieser Zweck ändert.
Tatsächlich könnte dies eine der ermächtigendsten Entdeckungen von allen sein: Ersparnisse schaffen Möglichkeiten. Sie geben uns Raum, unsere Meinung zu ändern.
Die Rolle der Eltern: Begleiter, keine Finanzinspektoren
Kinder lernen eine außergewöhnliche Menge über Geld, ohne jemals eine formelle Erklärung zu erhalten. Sie bemerken, wenn Erwachsene sich über Preise sorgen, über Käufe streiten, Supermarktangebote vergleichen oder endlich feiern, dass sie sich etwas Wichtiges leisten können. Sie beobachten unsere Gewohnheiten lange, bevor sie unser Denken verstehen, und ihre frühesten Ideen über finanzielles Verhalten werden oft aus diesen verstreuten häuslichen Szenen zusammengesetzt.
Das macht Eltern zu einflussreichen Lehrern, aber es bedeutet nicht, dass sie perfekte finanzielle Vorbilder werden müssen. Eine Familie kann wertvolle Lektionen über das Sparen lehren, während sie ihre eigenen Schwierigkeiten erlebt, Fehler macht oder versucht, etablierte Gewohnheiten zu verbessern.
Eine besonders effektive Möglichkeit, das Sparen zu einer gemeinsamen Aktivität zu machen, besteht darin, den Kindern zu zeigen, wie Erwachsene auf eigene Ziele hinarbeiten. Vielleicht legt die Familie Geld für einen Urlaub zur Seite, ersetzt einen alten Fernseher oder plant einen Wochenendausflug. Die Beträge und Verantwortlichkeiten werden natürlich unterschiedlich sein, aber der zugrunde liegende Prozess ist erkennbar: Wir wollen etwas, wir entscheiden, was wichtig ist, und wir treffen kleine Entscheidungen, die uns näher bringen.
Kinder benötigen keinen Zugang zu privaten Finanzinformationen oder die Last der Geldsorgen von Erwachsenen. Sie profitieren einfach davon, zu verstehen, dass Sparen etwas ist, das Menschen ihr ganzes Leben lang tun, und nicht eine seltsame Disziplin, die erfunden wurde, um Kinder daran zu hindern, Spielzeug zu kaufen.
Ein Elternteil könnte erklären, dass die Familie beschlossen hat, an diesem Wochenende zu Hause zu kochen, weil sie für einen besonderen Ausflug spart. An einem anderen Tag könnten sie offen anerkennen, dass sie sich stattdessen für eine spontane Belohnung entschieden haben. Diese alltäglichen Gespräche vermitteln etwas Wertvolleres als ein idealisiertes Bild finanzieller Perfektion. Sie zeigen, dass der Umgang mit Geld Urteilsvermögen, Kompromisse und Prioritäten erfordert.
Das gleiche Prinzip gilt, wenn Kinder mit ihren eigenen Zielen kämpfen. Anstatt zu fragen, warum sie nicht gespart haben, können wir fragen, was die Entscheidung schwierig gemacht hat. Anstatt nur erfolgreiche Ergebnisse zu belohnen, können wir den Aufwand bemerken, der mit Planung, Überdenken und erneutem Versuchen verbunden ist.
Finanzielle Zuversicht wächst leichter in einer Atmosphäre der Neugier als unter ständiger Kontrolle.
Verschiedene Altersgruppen, verschiedene Horizonte
Ein sechsjähriges Kind und ein dreizehnjähriges Kind erleben Zeit, Eigentum oder Verantwortung nicht auf die gleiche Weise. Von ihnen zu erwarten, dass sie sich mit identischen Methoden den Sparzielen nähern, wäre so seltsam, wie ihnen das gleiche Lesematerial zu geben und anzunehmen, dass sie ebenso gut lernen würden.
Jüngere Kinder profitieren im Allgemeinen von unmittelbaren, gut sichtbaren Zielen. Einige Münzen für ein kleines Spielzeug oder ein günstiges Buch zu sparen, kann eine vollständige Erfahrung von Planung und Erfolg innerhalb eines überschaubaren Zeitraums bieten. Wenn das Ziel zu weit entfernt ist, könnte die Verbindung zwischen der heutigen Entscheidung und der Belohnung von morgen einfach verschwinden. In dieser Phase kann der Umgang mit Münzen, das Füllen eines Glases und das Feiern von Meilensteinen bedeutender sein als das Beherrschen von Prozenten oder finanzieller Terminologie.
Wenn Kinder älter werden, können die Ziele ehrgeiziger werden. Ein neun- oder zehnjähriges Kind könnte es genießen, den wöchentlichen Fortschritt zu verfolgen, um einen Kauf zu tätigen, der mehrere Monate Geduld erfordert. Sie können beginnen, Preise zu vergleichen, Second-Hand-Alternativen in Betracht zu ziehen und zu diskutieren, was passiert, wenn sich ihre Sparrate ändert. Diese Aktivitäten führen grundlegende Arithmetik in einem Kontext ein, in dem die Zahlen für sie wirklich von Bedeutung sind.
Ältere Kinder und frühe Teenager können komplexere Entscheidungen erkunden. Sie möchten vielleicht für ein Gerät, ein Hobby, eine Reise oder eine Aktivität sparen, die zusätzliche Kosten über den ursprünglichen Kauf hinaus verursacht. Dies schafft die Gelegenheit, über Wartung, Abonnements, Ersatzteile und andere Ausgaben zu sprechen, die nicht immer auf einem Preisschild sichtbar sind. Eine Spielkonsole kann beispielsweise am Tag des Kaufs erschwinglich sein, während die Spiele und Zubehörteile, die folgen, eine weitere Planung erfordern.
Diese Altersunterscheidungen sind nützliche Ausgangspunkte, keine starren Entwicklungsregeln. Kinder unterscheiden sich in Erfahrung, Aufmerksamkeit und Interesse. Wichtig ist, ein Ziel zu wählen, das sinnvoll und herausfordernd erscheint, ohne entmutigend zu werden.
Die beste finanzielle Lektion ist selten die komplizierteste. Es ist die, mit der ein Kind eine Entscheidung verbinden kann, die ihm tatsächlich wichtig ist.
Feiere die Reise, bevor du den Kauf feierst
Schließlich, wenn unser Skateboardfahrer engagiert bleibt, kommt die zwölfte Woche. Das Geld wurde gespart, das Skateboard kann gekauft werden, und eine kleine Feier ist sicherlich angemessen. Aber es wäre schade, wenn die gesamte Erfahrung auf das Objekt selbst reduziert würde.
Die interessantere Leistung ist, was auf dem Weg passiert ist.
Das Kind hat etwas Wichtiges identifiziert, einen Wunsch in einen Plan verwandelt, ein großes Ziel in kleinere Schritte unterteilt, einigen Versuchungen widerstanden, vielleicht anderen nachgegeben und entdeckt, dass Entscheidungen, die mehrere Wochen auseinander liegen, zu einem einzigen Ergebnis beitragen können. Sie erlebten das ungewohnte Vergnügen, etwas nicht sofort, sondern durch einen Prozess zu erhalten, den sie verstanden und beeinflusst haben.
Diese Erfahrung verdient Anerkennung unabhängig vom Kauf.
Wir könnten fragen, welcher Teil der Reise am schwierigsten war, ob das Warten ihre Gefühle zum Skateboard verändert hat und was sie beim nächsten Mal anders machen würden. Wir könnten auch entdecken, dass das Objekt weniger aufregend ist als erwartet. Diese Möglichkeit sollte nicht als Katastrophe betrachtet werden. Manchmal übersteigt die Vorfreude auf einen Kauf die Zufriedenheit, die er letztendlich bietet, und das Erkennen dieses Unterschieds ist selbst eine bemerkenswerte finanzielle Einsicht.
Es gibt eine weitere Möglichkeit, die es wert ist, erinnert zu werden. Das Kind könnte sein Ziel erreichen und entscheiden, das Skateboard überhaupt nicht zu kaufen. Jetzt, da das Geld verfügbar ist, bietet es ein attraktives Gefühl von Freiheit, es zu behalten. Was als Wunsch nach einem Objekt begann, hat sich zu einer Wertschätzung entwickelt, Optionen zu haben.
Das ist kein erfolgloses Sparziel. Es könnte das interessanteste Ergebnis sein, das man sich vorstellen kann.
Ein kleines Familienexperiment, das es wert ist, ausprobiert zu werden
Wenn du zu Hause Sparziele einführen möchtest, beginne mit einem Gespräch anstatt mit einer Regel. Lade dein Kind ein, etwas auszuwählen, das es wirklich gerne erhalten würde, vorzugsweise etwas innerhalb eines realistischen Sparhorizonts. Finde heraus, was es kostet, erkunde, ob es Alternativen gibt, und vereinbare einen überschaubaren Beitrag aus dem Geld, das es normalerweise erhält oder zur Verfügung hat.
Gib dem Ziel eine sichtbare Darstellung und mache den Fortschritt leicht zu beobachten. Eine Zeichnung, ein Glas oder eine spielerische digitale Umgebung können alle diesem Zweck dienen. Lass Raum für Ausgaben auf dem Weg und widerstehe der Versuchung, jeden kleinen Kauf in eine Lektion über Disziplin zu verwandeln. Überprüfe das Ziel gelegentlich, nicht als Prüfung, sondern als etwas, das es wert ist, gemeinsam besprochen zu werden.
Am wichtigsten ist, dass die Erfahrung dem Kind gehört. Eltern können Ratschläge geben, bei Berechnungen helfen und Konsequenzen erklären, aber der Bildungswert wird viel größer, wenn Kinder echte Möglichkeiten haben, Entscheidungen zu treffen.
Nicht jede Familie verwendet Taschengeld, und nicht jeder Haushalt kann bequem Geld beiseitelegen. Ein Sparexperiment sollte niemals ein Maß für finanziellen Privilegien werden. Es kann mit Geburtstagsgeld, kleinen Geschenken, symbolischen Tokens oder einem gemeinsamen Familienziel beginnen, das nicht erfordert, dass das Kind finanziell beiträgt. Die Konzepte von Planung, Geduld und der Wahl zwischen Alternativen können auf viele Arten erkundet werden, auch durch Spiel.
Wichtig ist die Beziehung zwischen einer heute getroffenen Entscheidung und einer morgen geschaffenen Möglichkeit.
Warum wir glauben, dass finanzielle Bildung wie Spiel aussehen sollte
Bei YOBY glauben wir, dass Kinder Geld natürlicher verstehen, wenn sie es erkunden können, anstatt nur Erklärungen darüber zu hören. Sparen ist ein besonders gutes Beispiel, weil es so viele verschiedene Ideen verbindet: Geduld, Prioritäten, Entscheidungsfindung, Opportunitätskosten und die Zufriedenheit mit schrittweisem Fortschritt. Doch keine dieser Konzepte muss in technischem Vokabular verpackt werden.
Ein Kind kann über das Sparen lernen, indem es einer Ente hilft, ein imaginäres Ziel zu erreichen, entscheidet, ob es symbolische Währung auf einem Markt ausgeben möchte, oder beobachtet, wie ein Ziel durch eine Reihe kleiner Entscheidungen näher rückt. Eine Figur kann eine unerwartete Frage stellen, eine Entscheidung kann eine sichtbare Konsequenz hervorrufen, und ein Elternteil kann sich an dem Gespräch beteiligen, ohne eine Lektion erteilen zu müssen.
Das spielerische Setting macht die zugrunde liegenden Ideen nicht weniger ernst. Es macht sie leichter zu begegnen, zu diskutieren und sich zu merken. Und wenn Kinder und Eltern diese Situationen gemeinsam erkunden, wird finanzielle Bildung zu etwas mehr als nur dem Transfer von Informationen von einer Generation zur anderen. Es wird zu einer gemeinsamen Sprache, um über Wünsche, Grenzen, Möglichkeiten und die Zukunft zu sprechen.
Vielleicht ist das der wichtigste Grund, einem Kind zu helfen, ein Sparziel aufzubauen. Die Münzen selbst sind vorübergehend. Das Skateboard wird schließlich abgenutzt sein, das Spielzeug könnte vergessen werden, und das geschätzte Objekt von heute könnte morgen eine archäologische Entdeckung am Boden eines Schranks werden. Aber das Verständnis, dass eine entfernte Möglichkeit durch eine Reihe kleiner, absichtlicher Entscheidungen erreicht werden kann, kann jahrzehntelang bestehen bleiben.
Sparen bedeutet nicht einfach, heute zu lernen, zu etwas Nein zu sagen. Es bedeutet zu lernen, dass das Geld von heute ein Morgen haben kann und dass wir ein Mitspracherecht haben, wie dieses Morgen aussieht.
Bei YOBY erkunden Kinder und Familien Geld durch spielerische Entscheidungen, neugierige Charaktere und eine Welt von Enten, in der finanzielle Gewohnheiten durch eine kleine Entscheidung nach der anderen wachsen können. Denn das Lernen über Geld sollte mit Neugier und nicht mit Angst beginnen.