Comment aider un enfant à établir un objectif d'épargne : L'art de vouloir quelque chose demain
Apprendre aux enfants à économiser de l'argent commence par un rêve, pas un chiffre. Découvrez comment de petits choix, la patience et des objectifs ludiques aident les enfants à développer des habitudes financières saines qui durent toute une vie.
Apprendre aux enfants à économiser ne concerne pas vraiment l'argent. Il s'agit de les aider à découvrir que certaines des meilleures choses de la vie valent la peine d'attendre, et que même les plus petits choix peuvent rapprocher un rêve lointain.
Il existe une sorte d'excitation qui appartient à l'enfance. Elle commence par la découverte de quelque chose de merveilleux : un vélo aperçu à travers une vitrine, un nouveau jeu discuté sans fin avec des amis, un télescope qui promet d'amener la lune dans la chambre, ou peut-être une petite collection d'objets dont l'importance est totalement incompréhensible pour les adultes de la maison. Le désir arrive soudainement, occupe chaque coin disponible de l'imagination, et exige une réponse immédiate. Pour un enfant, demain est un pays lointain, le mois prochain une époque presque géologique, et la possibilité d'attendre plusieurs semaines pour quelque chose qu'il veut peut sembler véritablement déraisonnable. Pourtant, quelque part dans cette impatience se trouve l'une des leçons les plus précieuses que nous puissions enseigner sur l'argent : vouloir quelque chose et l'obtenir ne doivent pas nécessairement se produire au même moment.
La plupart des adultes comprennent ce principe intellectuellement, bien que nos propres habitudes d'achat suggèrent que nous ne l'avons pas entièrement maîtrisé. Nous économisons pour les vacances, reportons le remplacement des appareils, comparons les prix avant de faire des achats importants, et achetons parfois quelque chose que nous n'avions jamais prévu d'acheter parce que c'était joliment exposé ou temporairement soldé. Les enfants ne sont pas fondamentalement différents. Ils ont simplement moins d'expérience dans la négociation de la distance entre le désir et la satisfaction. Les aider à établir un objectif d'épargne est une occasion d'explorer cette distance ensemble, sans transformer l'enfance en un cours miniature de gestion financière ou transformer chaque pièce en un examen moral.
L'objectif n'est pas d'élever des enfants qui ne dépensent jamais d'argent. Il s'agit de les aider à découvrir que l'argent peut faire plus que disparaître en échange de quelque chose d'attrayant. Il peut porter une intention à travers le temps.
Un Objectif Commence Par une Histoire, Pas un Nombre
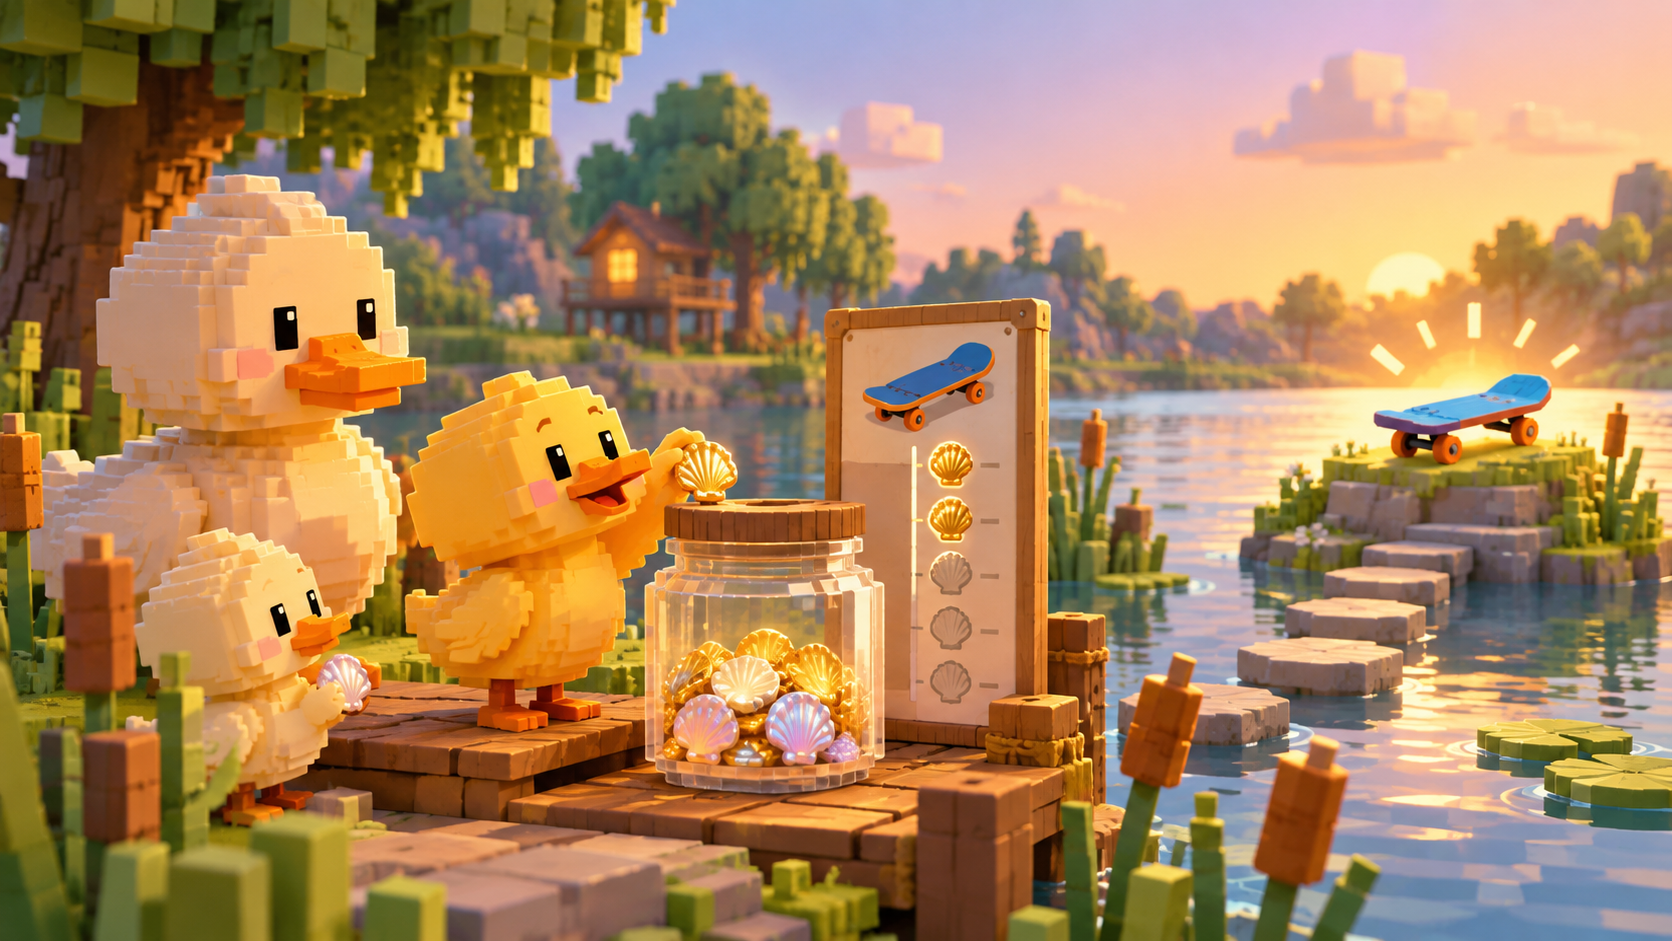
Imaginez un enfant de neuf ans qui annonce qu'il a absolument besoin d'un nouveau skateboard. Il en a vu un au parc, a regardé des vidéos de tricks impressionnants, et s'est déjà imaginé glissant sans effort sur le pavé. Le skateboard coûte 60 €, ce qui pourrait représenter plusieurs semaines d'argent de poche ou une contribution d'un cadeau d'anniversaire. Un adulte pourrait immédiatement commencer à calculer combien doit être économisé chaque semaine, mais la première question la plus utile n'est pas mathématique.
Elle est simplement : "Qu'est-ce qui te donne envie de ce skateboard ?"
La réponse est importante car un objectif d'épargne sans signification émotionnelle n'est qu'un exercice de soustraction. Peut-être que l'enfant veut rejoindre des amis au skatepark. Peut-être qu'il est fasciné par l'apprentissage d'une compétence difficile. Peut-être qu'il aime simplement le design coloré. Toutes ces motivations méritent d'être entendues, même lorsque nous soupçonnons que l'enthousiasme pourrait s'estomper avant que l'achat ne devienne possible. Un enfant qui sent que son désir a été compris est plus susceptible de s'engager dans les décisions pratiques nécessaires pour le poursuivre.
C'est aussi là que les parents peuvent introduire une distinction qui restera utile tout au long de la vie adulte : la différence entre l'objet que nous voulons et l'expérience que nous espérons qu'il fournira. Nous ne voulons pas toujours un vélo simplement parce qu'il a deux roues. Parfois, nous voulons de l'indépendance, de l'aventure, ou la liberté de suivre nos amis quelque part de nouveau. Comprendre ce qui se cache derrière un achat peut révéler des alternatives, nous aider à comparer différentes options, et parfois nous montrer que la solution la plus coûteuse n'est pas nécessairement la plus satisfaisante.
Il n'est pas nécessaire d'interroger chaque souhait d'enfance avec un sérieux philosophique. Un enfant a le droit de vouloir un jouet ridicule simplement parce qu'il est ridicule. Mais lorsqu'un souhait devient un objectif d'épargne, il mérite un peu plus d'attention qu'une étiquette de prix.
Transformez le Rêve en Quelque Chose de Visible
Une fois l'objectif choisi, l'argent doit devenir visible. Cela est particulièrement important pour les jeunes enfants, pour qui les chiffres dans un compte bancaire peuvent sembler presque aussi abstraits que les distances entre les planètes. Un bocal physique, un dessin divisé en sections, un tableau de progression sur le réfrigérateur, ou une représentation numérique des économies accumulées peuvent transformer un processus financier invisible en quelque chose de concret.
Supposons que notre aspirant skateboarder reçoive 8 € chaque semaine et décide d'en économiser 5. Atteindre 60 € prendrait douze semaines, en supposant qu'il commence à zéro et ne reçoive aucune contribution supplémentaire. Douze semaines peuvent sembler terriblement longues pour un enfant de neuf ans, mais douze petites étapes sont plus faciles à imaginer. Après la première semaine, une partie de l'image peut être colorée. Après la quatrième, un tiers du chemin est complet. À la huitième semaine, le skateboard n'est plus un objet impossible dans une vitrine mais une destination de plus en plus réaliste.
La transformation importante est psychologique. Au lieu de vivre l'épargne comme un acte répété de perte de 5 € qui aurait pu être dépensé immédiatement, l'enfant commence à la vivre comme un progrès vers quelque chose de significatif. Chaque contribution change l'image. Chaque petite décision a une conséquence visible.
C'est l'une des idées derrière YOBY, où les concepts financiers sont explorés à travers un monde ludique de canards, d'étangs, de personnages et de choix. Lorsque le progrès peut être vécu plutôt que simplement calculé, l'argent devient plus facile à discuter, en particulier pour les enfants qui commencent à peine à comprendre sa relation avec le temps.
Un tableau d'épargne n'a pas besoin d'être sophistiqué, et un monde numérique n'a pas besoin de ressembler à une application de budgétisation pour adultes. Le principe est le même : rendre l'avenir suffisamment tangible pour qu'un enfant puisse sentir qu'il s'en rapproche.
Le Secret N'est Pas d'Économiser Tout
Une des erreurs les plus faciles que les adultes commettent en apprenant aux enfants à économiser est de considérer les dépenses comme un échec. Si un enfant a décidé d'accumuler de l'argent pour un vélo, chaque barre chocolatée ou jouet bon marché acheté en cours de route peut commencer à ressembler à une petite trahison du plan initial. Les parents peuvent être tentés de faire remarquer que sans ces achats inutiles, le vélo arriverait plus tôt, et mathématiquement, ils auraient raison. Éducativement, cependant, la leçon pourrait devenir plutôt moins utile.
Un enfant qui apprend que l'épargne signifie ne jamais profiter de son argent peut finalement décider que l'épargne n'est tout simplement pas très amusante.
Une meilleure approche est de donner à l'argent des objectifs différents. Notre skateboarder pourrait économiser 5 € d'une allocation hebdomadaire de 8 € tout en gardant 3 € disponibles pour des plaisirs immédiats. Il peut acheter une collation, contribuer à une petite sortie, ou dépenser l'intégralité du montant pour une nouveauté merveilleusement inutile. Ces choix ne sont pas des interruptions à l'éducation financière. Ils font partie de l'éducation financière.
L'enfant commence à comprendre que l'argent est limité, mais que des choix restent possibles dans ces limites. Économiser pour quelque chose d'important ne nécessite pas d'abandonner chaque petit plaisir. Cela nécessite de décider combien de l'argent d'aujourd'hui devrait appartenir à demain.
Ce équilibre aide également à éviter une association malheureuse entre responsabilité financière et culpabilité. Les adultes entendent souvent dire que dépenser pour un café ou profiter d'une petite friandise est la preuve d'une mauvaise discipline. Les enfants méritent une introduction plus saine à l'argent. Il n'y a rien d'inherently irresponsable à dépenser, tout comme il n'y a rien d'inherently vertueux à économiser. Les deux deviennent utiles lorsqu'ils sont liés à des intentions, des circonstances et des conséquences.
La véritable compétence n'est pas toujours de choisir l'avenir plutôt que le présent. C'est d'apprendre que nous avons le choix.
Quand la Chose Brillante Apparaît en Cours de Route
Bien sûr, aucun parcours d'épargne ne se déroule dans un paysage parfaitement ordonné. Quelque part autour de la troisième ou quatrième semaine, un autre objet apparaîtra. Peut-être s'agit-il d'un ensemble de cartes à collectionner, d'un nouveau jouet ou d'un accessoire que tout le monde à l'école semble posséder. Cela coûte 15 €, et notre skateur a déjà 20 € économisés. Soudain, l'objectif initial fait face à sa première concurrence sérieuse.
Ce moment est plus éducatif que les semaines précédentes d'épargne sans faille.
Les parents peuvent répondre en rappelant à l'enfant son engagement, mais il y a une différence entre rappeler à quelqu'un un objectif et prendre la décision à sa place. Plutôt que d'interdire l'achat, nous pourrions demander ce qui arriverait au plan de skateboard si 15 € étaient dépensés aujourd'hui. Combien de semaines supplémentaires seraient nécessaires ? L'objet nouveau semblerait-il toujours aussi excitant après quelques jours ? Y a-t-il un autre moyen d'obtenir quelque chose de similaire pour moins cher ?
Le but de ces questions n'est pas de manipuler l'enfant vers la réponse que nous préférons. C'est de rendre l'échange visible.
Si l'enfant choisit d'acheter les cartes à collectionner, l'objectif d'épargne peut s'éloigner davantage. C'est une conséquence, pas une catastrophe. Il peut regretter la décision plus tard, ou il peut énormément apprécier les cartes et considérer l'achat comme valable. Quel que soit le résultat, cela offre une occasion de comprendre la relation entre les choix et les priorités.
Une habitude familiale utile est d'introduire une courte période d'attente pour les achats non planifiés au-dessus d'un montant convenu. Cela pourrait être un jour, un week-end, ou simplement jusqu'à ce que la prochaine allocation arrive. La période d'attente ne doit pas sembler être une punition. Elle crée un peu d'espace entre la découverte de quelque chose de désirable et la décision de l'acheter.
Parfois, le désir survit. Parfois, il s'évapore du jour au lendemain. Apprendre à reconnaître la différence est une compétence qui restera précieuse longtemps après que le skateboard ait été oublié.
Et si l'Enfant Change d'Avis ?
Les adultes sont étonnamment attachés à la cohérence. Nous admirons la détermination, célébrons la persévérance et encourageons souvent les enfants à terminer ce qu'ils ont commencé. Ce sont des qualités précieuses, mais elles peuvent devenir problématiques lorsqu'elles sont appliquées sans discernement aux objectifs financiers.
Imaginez qu'après six semaines d'épargne, notre skateur découvre une véritable passion pour l'astronomie. Le skateboard est toujours une possibilité intéressante, mais un petit télescope occupe désormais le centre de son imagination. Doit-il être obligé de continuer à économiser pour le skateboard parce que c'était l'accord initial ?
Pas nécessairement.
Changer un objectif peut être un signe de compréhension croissante plutôt qu'un échec d'engagement. Les adultes révisent tout le temps leurs plans financiers. Nous changeons nos destinations de vacances, reportons des achats, redirigeons des économies vers des besoins inattendus et découvrons que les priorités d'hier ne reflètent plus les circonstances d'aujourd'hui. Les enfants doivent également apprendre cette flexibilité.
La distinction qui vaut la peine d'être discutée est entre un changement de direction réfléchi et une succession de décisions impulsives. L'enfant a-t-il découvert un nouvel intérêt qui semble susceptible de durer ? A-t-il considéré le coût et les alternatives ? Peut-il expliquer pourquoi le nouvel objectif compte plus que l'ancien ? Si c'est le cas, ajuster le plan peut être tout à fait raisonnable.
Les parents peuvent aider en rendant le changement délibéré. Les économies déjà accumulées restent visibles, le nouvel objectif est calculé, et l'enfant voit comment ses efforts précédents contribuent à l'objectif révisé. Rien n'a été gaspillé. L'argent économisé pour un but ne perd pas sa valeur lorsque ce but change.
En fait, cela peut être l'une des découvertes les plus habilitantes de toutes : les économies créent des possibilités. Elles nous donnent la liberté de changer d'avis.
Le Rôle des Parents : Compagnons, Pas Inspecteurs Financiers
Les enfants apprennent une quantité extraordinaire de choses sur l'argent sans jamais recevoir d'explication formelle. Ils remarquent quand les adultes s'inquiètent des prix, se disputent sur des achats, comparent les offres des supermarchés, ou célèbrent enfin le fait de pouvoir se permettre quelque chose d'important. Ils observent nos habitudes bien avant de comprendre notre raisonnement, et leurs premières idées sur le comportement financier sont souvent assemblées à partir de ces scènes domestiques éparses.
Cela fait des parents des enseignants influents, mais cela ne signifie pas qu'ils doivent devenir des modèles financiers parfaits. Une famille peut enseigner des leçons précieuses sur l'épargne tout en rencontrant ses propres difficultés, en faisant des erreurs ou en essayant d'améliorer des habitudes établies.
Une façon particulièrement efficace de rendre l'épargne une activité partagée est de laisser les enfants voir les adultes travailler vers leurs propres objectifs. Peut-être que la famille met de l'argent de côté pour des vacances, remplace une vieille télévision, ou planifie une excursion le week-end. Les montants et les responsabilités seront naturellement différents, mais le processus sous-jacent est reconnaissable : nous voulons quelque chose, nous décidons ce qui compte, et nous faisons de petits choix qui nous rapprochent.
Les enfants n'ont pas besoin d'accéder à des informations financières privées ou au fardeau des soucis d'argent des adultes. Ils bénéficient simplement de comprendre que l'épargne est quelque chose que les gens font tout au long de leur vie, plutôt qu'une discipline particulière inventée pour empêcher les enfants d'acheter des jouets.
Un parent pourrait expliquer que la famille a décidé de cuisiner à la maison ce week-end parce qu'elle économise pour un voyage spécial. Un autre jour, il pourrait reconnaître ouvertement avoir choisi un petit plaisir spontané à la place. Ces conversations quotidiennes communiquent quelque chose de plus précieux qu'une image idéalisée de la perfection financière. Elles montrent que gérer de l'argent implique du jugement, des compromis et des priorités.
Le même principe s'applique lorsque les enfants ont du mal avec leurs propres objectifs. Au lieu de demander pourquoi ils n'ont pas réussi à économiser, nous pouvons demander ce qui a rendu la décision difficile. Au lieu de récompenser uniquement les résultats réussis, nous pouvons remarquer l'effort impliqué dans la planification, la reconsidération et la tentative de nouveau.
La confiance financière se développe plus facilement dans une atmosphère de curiosité que sous une inspection constante.
Différents Âges, Différents Horizons
Un enfant de six ans et un adolescent de treize ans ne vivent pas le temps, la propriété ou la responsabilité de la même manière. S'attendre à ce qu'ils abordent les objectifs d'épargne avec des méthodes identiques serait aussi étrange que de leur donner le même matériel de lecture et de supposer qu'ils apprendraient également bien.
Les jeunes enfants bénéficient généralement d'objectifs immédiats et très visibles. Épargner quelques pièces pour un petit jouet ou un livre peu coûteux peut offrir une expérience complète de planification et de réussite dans un délai gérable. Si l'objectif est trop lointain, le lien entre la décision d'aujourd'hui et la récompense de demain peut simplement disparaître. À ce stade, manipuler des pièces, remplir un bocal et célébrer des étapes peut être plus significatif que de maîtriser des pourcentages ou une terminologie financière.
À mesure que les enfants grandissent, les objectifs peuvent devenir plus ambitieux. Un enfant de neuf ou dix ans pourrait apprécier de suivre ses progrès hebdomadaires vers un achat qui nécessite plusieurs mois de patience. Ils peuvent commencer à comparer les prix, envisager des alternatives d'occasion et discuter de ce qui se passe si leur taux d'épargne change. Ces activités introduisent l'arithmétique de base dans un contexte où les chiffres comptent réellement pour eux.
Les enfants plus âgés et les adolescents peuvent explorer des décisions plus complexes. Ils peuvent vouloir économiser pour un appareil, un passe-temps, un voyage ou une activité qui implique des coûts supplémentaires au-delà de l'achat initial. Cela crée une occasion de discuter de l'entretien, des abonnements, des pièces de rechange et d'autres dépenses qui ne sont pas toujours visibles sur une étiquette de prix. Une console de jeux, par exemple, peut être abordable le jour de l'achat tandis que les jeux et accessoires qui suivent nécessitent une planification supplémentaire.
Ces distinctions d'âge sont des points de départ utiles, pas des règles de développement rigides. Les enfants diffèrent par leur expérience, leur attention et leur intérêt. Ce qui compte, c'est de choisir un objectif qui semble significatif et stimulant sans devenir décourageant.
La meilleure leçon financière est rarement la plus compliquée. C'est celle à laquelle un enfant peut se connecter à une décision qui lui tient réellement à cœur.
Célébrez le Voyage Avant de Célébrer l'Achat
Finalement, si notre skateur reste engagé, la douzième semaine arrive. L'argent a été économisé, le skateboard peut être acheté, et une petite célébration est certainement appropriée. Mais ce serait dommage que toute l'expérience soit réduite à l'objet lui-même.
L'accomplissement le plus intéressant est ce qui s'est passé en cours de route.
L'enfant a identifié quelque chose d'important, a transformé un souhait en un plan, a divisé un grand objectif en étapes plus petites, a résisté à certaines tentations, a peut-être cédé à d'autres, et a découvert que des décisions prises plusieurs semaines d'intervalle pouvaient contribuer à un seul résultat. Ils ont éprouvé le plaisir inhabituel d'obtenir quelque chose non pas immédiatement, mais à travers un processus qu'ils comprenaient et influençaient.
Cette expérience mérite d'être reconnue indépendamment de l'achat.
Nous pourrions demander quelle partie du voyage a été la plus difficile, si l'attente a changé leur ressenti à propos du skateboard, et ce qu'ils feraient différemment la prochaine fois. Nous pourrions également découvrir que l'objet est moins excitant que prévu. Cette possibilité ne devrait pas être considérée comme une catastrophe. Parfois, l'anticipation d'un achat dépasse la satisfaction qu'il procure finalement, et reconnaître cette différence est en soi une remarquable perspicacité financière.
Il y a une autre possibilité à retenir. L'enfant pourrait atteindre son objectif et décider de ne pas acheter le skateboard du tout. Maintenant que l'argent est disponible, le garder offre un attrayant sentiment de liberté. Ce qui a commencé comme un désir d'objet est devenu une appréciation d'avoir des options.
Ce n'est pas un objectif d'épargne infructueux. Cela peut être le résultat le plus intéressant imaginable.
Une Petite Expérience Familiale à Essayer
Si vous souhaitez introduire des objectifs d'épargne à la maison, commencez par une conversation plutôt que par une règle. Invitez votre enfant à choisir quelque chose qu'il aimerait vraiment obtenir, de préférence quelque chose dans un horizon d'épargne réaliste. Découvrez combien cela coûte, explorez s'il existe des alternatives, et convenez d'une contribution gérable à partir de l'argent qu'il reçoit normalement ou a à disposition.
Donnez à l'objectif une représentation visible et facilitez l'observation des progrès. Un dessin, un bocal ou un environnement numérique ludique peuvent tous servir à cet effet. Laissez de la place pour dépenser en cours de route, et résistez à la tentation de transformer chaque petit achat en une leçon sur la discipline. Vérifiez l'objectif de temps en temps, non pas comme un examen, mais comme quelque chose qui mérite d'être discuté ensemble.
Le plus important, c'est que l'expérience appartienne à l'enfant. Les parents peuvent offrir des conseils, aider avec des calculs et expliquer les conséquences, mais la valeur éducative devient beaucoup plus grande lorsque les enfants ont de véritables opportunités de choisir.
Toutes les familles n'utilisent pas d'argent de poche, et tous les foyers ne peuvent pas mettre de l'argent de côté confortablement. Une expérience d'épargne ne devrait jamais devenir une mesure de privilège financier. Elle peut commencer avec de l'argent de poche pour un anniversaire, de petits cadeaux, des jetons symboliques ou un objectif familial partagé qui ne nécessite pas que l'enfant contribue financièrement. Les concepts de planification, de patience et de choix entre alternatives peuvent être explorés de nombreuses manières, y compris à travers le jeu.
Ce qui compte, c'est la relation entre une décision prise aujourd'hui et une possibilité créée demain.
Pourquoi Nous Pensons que l'Éducation Financière Devrait Ressembler à un Jeu
Chez YOBY, nous croyons que les enfants comprennent l'argent de manière plus naturelle lorsqu'ils peuvent l'explorer plutôt que de simplement entendre des explications à son sujet. Épargner est un exemple particulièrement bon car cela relie tant d'idées différentes : patience, priorités, prise de décision, coût d'opportunité et satisfaction des progrès graduels. Pourtant, aucun de ces concepts n'a besoin d'arriver enveloppé de vocabulaire technique.
Un enfant peut apprendre à épargner en aidant un canard à atteindre une destination imaginaire, en décidant s'il doit dépenser une monnaie symbolique sur un marché, ou en regardant un objectif se rapprocher à travers une série de petits choix. Un personnage peut poser une question inattendue, une décision peut produire une conséquence visible, et un parent peut rejoindre la conversation sans avoir besoin de donner une leçon.
Le cadre ludique ne rend pas les idées sous-jacentes moins sérieuses. Il les rend plus faciles à rencontrer, à discuter et à retenir. Et lorsque les enfants et les parents explorent ces situations ensemble, l'éducation financière devient quelque chose de plus que le transfert d'informations d'une génération à l'autre. Cela devient un langage partagé pour parler des désirs, des limites, des possibilités et de l'avenir.
Peut-être est-ce la raison la plus importante d'aider un enfant à construire un objectif d'épargne. Les pièces elles-mêmes sont temporaires. Le skateboard finira par s'user, le jouet peut être oublié, et l'objet précieux d'aujourd'hui peut devenir la découverte archéologique de demain au fond d'un placard. Mais la compréhension qu'une possibilité lointaine peut être approchée à travers une succession de petits choix intentionnels peut rester pendant des décennies.
Épargner n'est pas simplement apprendre à dire non à quelque chose aujourd'hui. C'est apprendre que l'argent d'aujourd'hui peut avoir un demain, et que nous avons notre mot à dire sur ce à quoi ressemble ce demain.
Chez YOBY, les enfants et les familles explorent l'argent à travers des choix ludiques, des personnages curieux et un monde de canards où les habitudes financières peuvent se développer une petite décision à la fois. Parce que l'apprentissage de l'argent devrait commencer par la curiosité, et non par l'anxiété.