Come aiutare un bambino a costruire un obiettivo di risparmio: l'arte di desiderare qualcosa per domani
Insegnare ai bambini a risparmiare inizia con un sogno, non con un numero. Scopri come piccole scelte, pazienza e obiettivi ludici aiutano i bambini a costruire abitudini finanziarie sane che durano tutta la vita.
Insegnare ai bambini a risparmiare non riguarda davvero il denaro. Si tratta di aiutarli a scoprire che alcune delle migliori cose della vita valgono la pena di essere attese, e che anche le scelte più piccole possono avvicinare un sogno lontano.
Esiste un particolare tipo di eccitazione che appartiene all'infanzia. Inizia con la scoperta di qualcosa di meraviglioso: una bicicletta intravista attraverso la vetrina di un negozio, un nuovo gioco discusso incessantemente con gli amici, un telescopio che promette di portare la luna nella camera da letto, o forse una piccola collezione di oggetti la cui importanza è del tutto incomprensibile per gli adulti in casa. Il desiderio arriva all'improvviso, occupa ogni angolo disponibile dell'immaginazione e richiede una risposta immediata. Per un bambino, domani è un paese lontano, il mese prossimo un'era quasi geologica, e la possibilità di aspettare diverse settimane per qualcosa che desiderano può sembrare genuinamente irragionevole. Eppure, da qualche parte dentro quella impazienza si trova una delle lezioni più preziose che possiamo insegnare riguardo al denaro: volere qualcosa e ottenerlo non devono necessariamente accadere nello stesso momento.
La maggior parte degli adulti comprende questo principio intellettualmente, anche se le nostre abitudini di acquisto suggeriscono che non lo abbiamo completamente padroneggiato. Risparmiamo per le vacanze, rimandiamo la sostituzione degli elettrodomestici, confrontiamo i prezzi prima di fare acquisti importanti e, occasionalmente, compriamo qualcosa che non avevamo mai intenzione di acquistare perché era splendidamente esposto o temporaneamente scontato. I bambini non sono fondamentalmente diversi. Hanno semplicemente meno esperienza nel negoziare la distanza tra desiderio e soddisfazione. Aiutarli a costruire un obiettivo di risparmio è un'opportunità per esplorare insieme quella distanza, senza trasformare l'infanzia in un mini corso di gestione finanziaria o trasformare ogni moneta in un'esaminazione morale.
L'obiettivo non è crescere bambini che non spendono mai denaro. È aiutarli a scoprire che il denaro può fare più che scomparire in cambio di qualcosa di attraente. Può portare un'intenzione avanti nel tempo.
Un Obiettivo Inizia Con una Storia, Non un Numero
Immagina un bambino di nove anni che annuncia di avere assolutamente bisogno di un nuovo skateboard. Ne ha visto uno al parco, ha guardato video di trucchi impressionanti e si è già immaginato a scivolare senza sforzo lungo il marciapiede. Lo skateboard costa 60 €, che potrebbero rappresentare diverse settimane di paghetta o un contributo da un regalo di compleanno. Un adulto potrebbe immediatamente iniziare a calcolare quanto deve essere risparmiato ogni settimana, ma la prima domanda più utile non è matematica.
È semplicemente: "Cosa ti fa desiderare questo skateboard?"
La risposta è importante perché un obiettivo di risparmio senza significato emotivo è solo un esercizio di sottrazione. Forse il bambino vuole unirsi agli amici al parco skate. Forse è affascinato dall'apprendimento di un'abilità difficile. Forse ama semplicemente il design colorato. Tutte queste motivazioni meritano di essere ascoltate, anche quando sospettiamo che l'entusiasmo possa svanire prima che l'acquisto diventi possibile. Un bambino che sente che il suo desiderio è stato compreso è più propenso a impegnarsi nelle decisioni pratiche necessarie per perseguirlo.
Questo è anche il punto in cui i genitori possono introdurre una distinzione che rimarrà utile per tutta la vita adulta: la differenza tra l'oggetto che vogliamo e l'esperienza che speriamo ci fornisca. Non vogliamo sempre una bicicletta semplicemente perché ha due ruote. A volte vogliamo indipendenza, avventura o la libertà di seguire i nostri amici in un posto nuovo. Comprendere cosa si cela dietro un acquisto può rivelare alternative, aiutarci a confrontare diverse opzioni e, occasionalmente, mostrarci che la soluzione più costosa non è necessariamente la più soddisfacente.
Non c'è bisogno di interrogare ogni desiderio infantile con serietà filosofica. A un bambino è permesso desiderare un giocattolo ridicolo semplicemente perché è ridicolo. Ma quando un desiderio diventa un obiettivo di risparmio, merita un po' più di attenzione rispetto a un'etichetta del prezzo.
Trasforma il Sogno in Qualcosa di Visibile
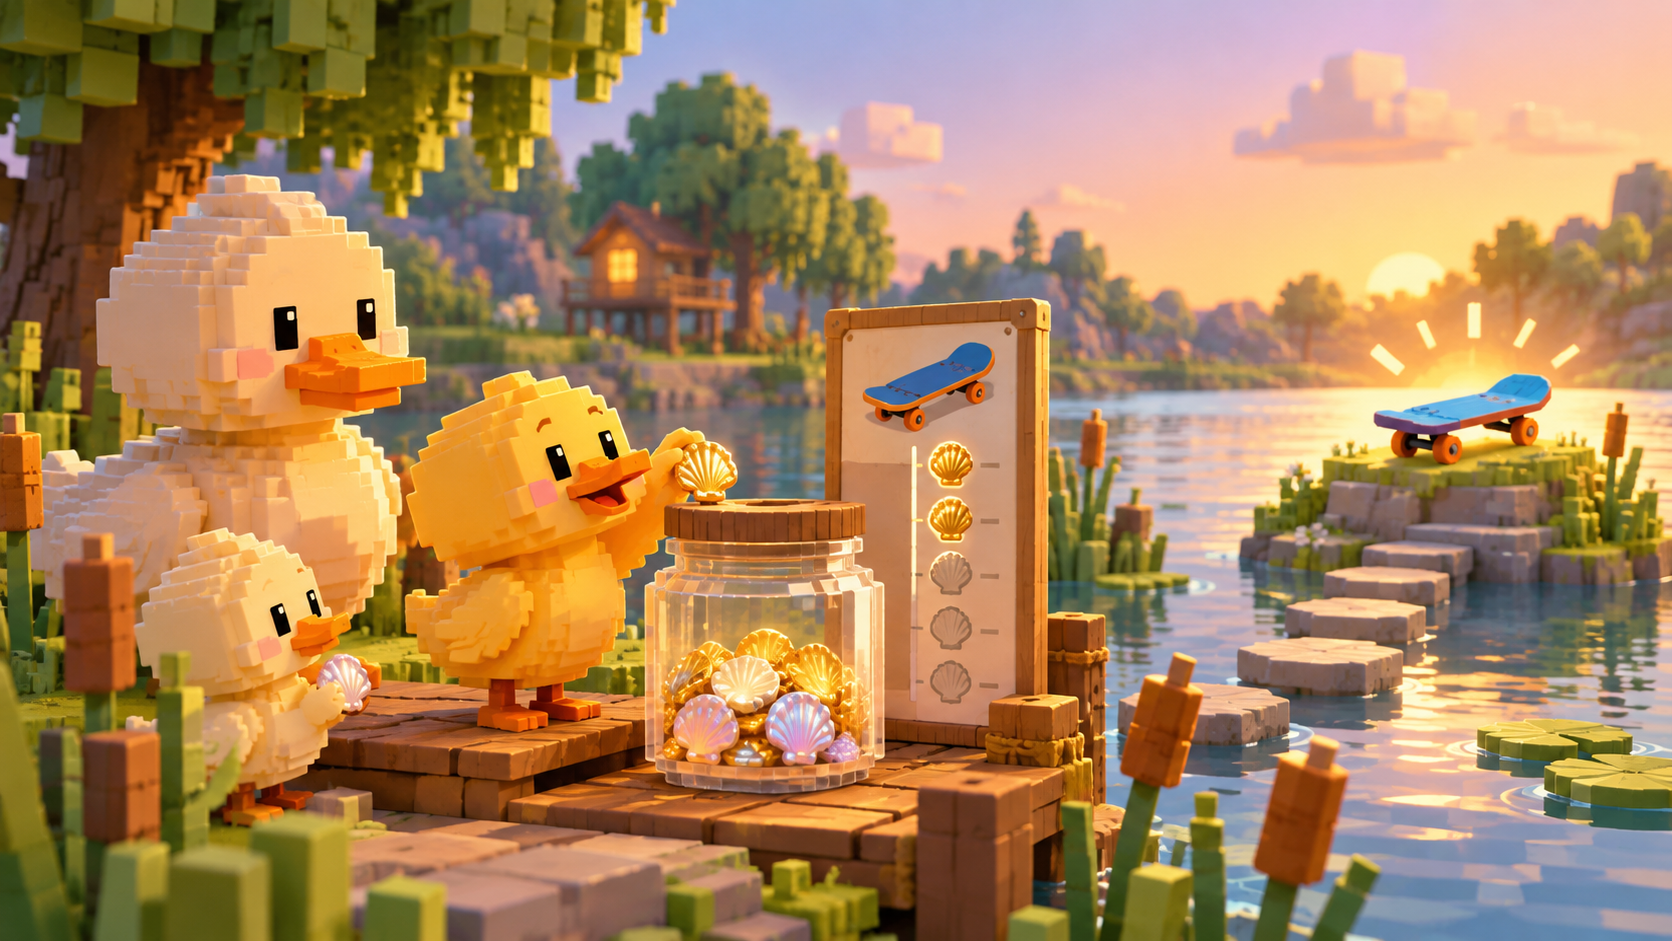
Una volta scelto l'obiettivo, il denaro deve diventare visibile. Questo è particolarmente importante per i bambini più piccoli, per i quali i numeri in un conto bancario possono sembrare quasi astratti come le distanze tra i pianeti. Un barattolo fisico, un disegno diviso in sezioni, un grafico di progresso sul frigorifero o una rappresentazione digitale dei risparmi accumulati possono trasformare un processo finanziario invisibile in qualcosa di concreto.
Supponiamo che il nostro aspirante skateboarder riceva 8 € ogni settimana e decida di risparmiare 5 € di essi. Raggiungere 60 € richiederebbe dodici settimane, assumendo che parta da zero e non riceva contributi aggiuntivi. Dodici settimane possono sembrare terribilmente lunghe per un bambino di nove anni, ma dodici piccoli traguardi sono più facili da immaginare. Dopo la prima settimana, una parte dell'immagine può essere colorata. Dopo la quarta, un terzo del viaggio è completo. Entro l'ottava settimana, lo skateboard non è più un oggetto impossibile in una vetrina, ma una meta sempre più realistica.
La trasformazione importante è psicologica. Invece di vivere il risparmio come un atto ripetuto di perdere 5 € che avrebbero potuto essere spesi immediatamente, il bambino inizia a viverlo come un progresso verso qualcosa di significativo. Ogni contributo cambia l'immagine. Ogni piccola decisione ha una conseguenza visibile.
Questa è una delle idee alla base di YOBY, dove i concetti finanziari vengono esplorati attraverso un mondo giocoso di anatre, stagni, personaggi e scelte. Quando il progresso può essere vissuto piuttosto che semplicemente calcolato, il denaro diventa più facile da discutere, particolarmente per i bambini che stanno appena iniziando a comprendere la sua relazione con il tempo.
Un grafico di risparmio non deve essere sofisticato, e un mondo digitale non deve assomigliare a un'applicazione di budgeting per adulti. Il principio è lo stesso: rendere il futuro tangibile abbastanza da far sentire a un bambino di muoversi verso di esso.
Il Segreto Non è Risparmiare Tutto
Uno degli errori più facili che gli adulti fanno quando insegnano ai bambini a risparmiare è trattare la spesa come un fallimento. Se un bambino ha deciso di accumulare denaro per una bicicletta, ogni barretta di cioccolato o giocattolo economico acquistato lungo il cammino può iniziare a sembrare un piccolo tradimento del piano originale. I genitori possono essere tentati di far notare che senza quegli acquisti non necessari la bicicletta arriverebbe prima, e matematicamente avrebbero ragione. Educativamente, tuttavia, la lezione potrebbe diventare piuttosto meno utile.
Un bambino che impara che risparmiare significa non godere mai del proprio denaro potrebbe alla fine decidere che risparmiare non è affatto divertente.
Un approccio migliore è dare al denaro scopi diversi. Il nostro skateboarder potrebbe risparmiare 5 € da un'assegno settimanale di 8 €, mantenendo 3 € disponibili per piaceri immediati. Possono comprare uno snack, contribuire a una piccola uscita o spendere l'intero importo per una novità meravigliosamente inutile. Queste scelte non sono interruzioni dell'educazione finanziaria. Sono educazione finanziaria.
Il bambino inizia a capire che il denaro è limitato, ma le scelte rimangono possibili all'interno di quei limiti. Risparmiare per qualcosa di importante non richiede di abbandonare ogni piacere più piccolo. Richiede di decidere quanto del denaro di oggi dovrebbe appartenere a domani.
Questo equilibrio aiuta anche a evitare un'associazione sfortunata tra responsabilità finanziaria e colpa. Gli adulti vengono frequentemente informati che comprare un caffè o godere di un piccolo sfizio è prova di scarsa disciplina. I bambini meritano un'introduzione più sana al denaro. Non c'è nulla di intrinsecamente irresponsabile nel spendere, così come non c'è nulla di intrinsecamente virtuoso nel risparmiare. Entrambi diventano utili quando sono collegati a intenzioni, circostanze e conseguenze.
La vera abilità non è sempre scegliere il futuro rispetto al presente. È imparare che abbiamo una scelta.
Quando la Cosa Brillante Appare Lungo il Cammino
Certo, nessun viaggio di risparmio procede attraverso un paesaggio perfettamente ordinato. Da qualche parte intorno alla terza o quarta settimana, apparirà un altro oggetto. Forse si tratta di un set di carte da collezione, un nuovo giocattolo o un accessorio che sembra possedere tutti a scuola. Costa €15, e il nostro skater ha già €20 risparmiati. Improvvisamente, l'obiettivo originale affronta la sua prima seria concorrenza.
Questo momento è più educativo delle settimane precedenti di risparmio impeccabile.
I genitori possono rispondere ricordando al bambino il proprio impegno, ma c'è una differenza tra ricordare a qualcuno un obiettivo e prendere la decisione per loro. Invece di vietare l'acquisto, potremmo chiedere cosa succederebbe al piano dello skateboard se oggi venissero spesi €15. Quante settimane aggiuntive sarebbero necessarie? L'oggetto nuovo sembrerebbe ancora così emozionante dopo qualche giorno? C'è un altro modo per ottenere qualcosa di simile a meno?
Lo scopo di queste domande non è manipolare il bambino verso la risposta che preferiamo. È rendere visibile il compromesso.
Se il bambino sceglie di comprare le carte da collezione, l'obiettivo di risparmio potrebbe allontanarsi ulteriormente. Questa è una conseguenza, non una catastrofe. Potrebbero pentirsi della decisione in seguito, oppure potrebbero godere enormemente delle carte e considerare l'acquisto valido. Qualunque sia l'esito, fornisce un'opportunità per comprendere la relazione tra scelte e priorità.
Un'abitudine familiare utile è introdurre un breve periodo di attesa per acquisti non pianificati sopra un importo concordato. Potrebbe essere un giorno, un fine settimana, o semplicemente fino all'arrivo della prossima paghetta. Il periodo di attesa non dovrebbe sembrare una punizione. Crea un po' di spazio tra la scoperta di qualcosa di desiderabile e la decisione se acquistarlo.
A volte il desiderio sopravvive. A volte svanisce durante la notte. Imparare a riconoscere la differenza è un'abilità che rimarrà preziosa molto tempo dopo che lo skateboard è stato dimenticato.
E Se il Bambino Cambia Idea?
Gli adulti sono sorprendentemente attaccati alla coerenza. Ammiriamo la determinazione, celebriamo la perseveranza e incoraggiamo frequentemente i bambini a portare a termine ciò che hanno iniziato. Queste sono qualità preziose, ma possono diventare problematiche quando vengono applicate indiscriminatamente agli obiettivi finanziari.
Immagina che dopo sei settimane di risparmio, il nostro skater scopra una vera passione per l'astronomia. Lo skateboard è ancora una possibilità interessante, ma un piccolo telescopio occupa ora il centro della loro immaginazione. Dovrebbero essere obbligati a continuare a risparmiare per lo skateboard perché questo era l'accordo originale?
Non necessariamente.
Cambiare un obiettivo può essere un segno di crescente comprensione piuttosto che un fallimento di impegno. Gli adulti rivedono continuamente i piani finanziari. Cambiamo le nostre destinazioni per le vacanze, posticipiamo acquisti, reindirizziamo i risparmi verso bisogni inaspettati e scopriamo che le priorità di ieri non riflettono più le circostanze di oggi. Anche i bambini devono imparare questa flessibilità.
La distinzione che vale la pena discutere è tra un cambiamento di direzione ponderato e una successione di decisioni impulsive. Il bambino ha scoperto un nuovo interesse che sembra destinato a durare? Ha considerato il costo e le alternative? Può spiegare perché il nuovo obiettivo sia più importante del vecchio? Se sì, adeguare il piano potrebbe essere del tutto ragionevole.
I genitori possono aiutare rendendo il cambiamento deliberato. I risparmi già accumulati rimangono visibili, il nuovo obiettivo è calcolato e il bambino vede come i loro sforzi precedenti contribuiscono all'obiettivo rivisto. Nulla è stato sprecato. I soldi risparmiati per un certo scopo non perdono il loro valore quando quel scopo cambia.
In effetti, questa potrebbe essere una delle scoperte più potenzianti di tutte: i risparmi creano possibilità. Ci danno spazio per cambiare idea.
Il Ruolo dei Genitori: Compagni, Non Ispettori Finanziari
I bambini apprendono un'enorme quantità di informazioni sul denaro senza mai ricevere una spiegazione formale. Notano quando gli adulti si preoccupano dei prezzi, discutono sugli acquisti, confrontano le offerte dei supermercati o celebrano finalmente di poter permettersi qualcosa di importante. Osservano le nostre abitudini molto prima di comprendere il nostro ragionamento, e le loro prime idee sul comportamento finanziario sono spesso assemblate da queste scene domestiche sparse.
Questo rende i genitori insegnanti influenti, ma non significa che debbano diventare modelli finanziari perfetti. Una famiglia può insegnare lezioni preziose sul risparmio mentre vive le proprie difficoltà, commette errori o cerca di migliorare abitudini consolidate.
Un modo particolarmente efficace per rendere il risparmio un'attività condivisa è far vedere ai bambini gli adulti che lavorano per obiettivi propri. Forse la famiglia sta mettendo da parte soldi per una vacanza, sostituendo un vecchio televisore o pianificando un'escursione nel fine settimana. Gli importi e le responsabilità saranno naturalmente diversi, ma il processo sottostante è riconoscibile: vogliamo qualcosa, decidiamo cosa è importante e facciamo piccole scelte che ci avvicinano.
I bambini non hanno bisogno di accesso a informazioni finanziarie private o al peso delle preoccupazioni economiche degli adulti. Semplicemente traggono beneficio dalla comprensione che risparmiare è qualcosa che le persone fanno per tutta la vita, piuttosto che una disciplina peculiare inventata per impedire ai bambini di comprare giocattoli.
Un genitore potrebbe spiegare che la famiglia ha deciso di cucinare a casa questo fine settimana perché stanno risparmiando per un viaggio speciale. Un altro giorno, potrebbero riconoscere apertamente di aver scelto un trattamento spontaneo invece. Queste conversazioni quotidiane comunicano qualcosa di più prezioso di un'immagine idealizzata di perfezione finanziaria. Mostrano che gestire il denaro implica giudizio, compromesso e priorità.
Lo stesso principio funziona quando i bambini lottano con i propri obiettivi. Invece di chiedere perché non sono riusciti a risparmiare, possiamo chiedere cosa ha reso difficile la decisione. Invece di premiare solo i risultati riusciti, possiamo notare lo sforzo coinvolto nella pianificazione, nella rivalutazione e nel riprovare.
La fiducia finanziaria cresce più facilmente in un'atmosfera di curiosità piuttosto che sotto un'ispezione costante.
Età Diverse, Orizzonti Diversi
Un bambino di sei anni e un tredicenne non vivono il tempo, la proprietà o la responsabilità allo stesso modo. Aspettarsi che affrontino gli obiettivi di risparmio con metodi identici sarebbe strano quanto dare loro lo stesso materiale di lettura e assumere che imparerebbero altrettanto bene.
I bambini più piccoli generalmente traggono beneficio da obiettivi immediati e altamente visibili. Risparmiare qualche moneta per un piccolo giocattolo o un libro economico può offrire un'esperienza completa di pianificazione e realizzazione all'interno di un periodo gestibile. Se l'obiettivo è troppo lontano, la connessione tra la decisione di oggi e la ricompensa di domani potrebbe semplicemente scomparire. A questo stadio, maneggiare monete, riempire un barattolo e celebrare traguardi può essere più significativo che padroneggiare percentuali o terminologia finanziaria.
Man mano che i bambini crescono, gli obiettivi possono diventare più ambiziosi. Un bambino di nove o dieci anni potrebbe divertirsi a monitorare i progressi settimanali verso un acquisto che richiede diversi mesi di pazienza. Possono iniziare a confrontare i prezzi, considerare alternative di seconda mano e discutere cosa succede se il loro tasso di risparmio cambia. Queste attività introducono l'aritmetica di base in un contesto in cui i numeri contano davvero per loro.
I bambini più grandi e i ragazzi adolescenti possono esplorare decisioni più complesse. Potrebbero voler risparmiare per un dispositivo, un hobby, un viaggio o un'attività che comporta costi aggiuntivi oltre all'acquisto iniziale. Questo crea un'opportunità per discutere di manutenzione, abbonamenti, pezzi di ricambio e altre spese che non sono sempre visibili su un'etichetta del prezzo. Una console di gioco, ad esempio, può essere accessibile il giorno dell'acquisto, mentre i giochi e gli accessori che seguono richiedono una pianificazione ulteriore.
Queste distinzioni di età sono punti di partenza utili, non rigide regole di sviluppo. I bambini differiscono per esperienza, attenzione e interesse. Ciò che conta è scegliere un obiettivo che sembri significativo e stimolante senza diventare scoraggiante.
La migliore lezione finanziaria è raramente la più complicata. È quella a cui un bambino può collegare una decisione che gli sta realmente a cuore.
Celebrare il Viaggio Prima di Celebrare l'Acquisto
Alla fine, se il nostro skateboarder rimane impegnato, arriva la dodicesima settimana. I soldi sono stati risparmiati, lo skateboard può essere acquistato e una piccola celebrazione è certamente appropriata. Ma sarebbe un peccato se l'intera esperienza fosse ridotta all'oggetto stesso.
Il traguardo più interessante è ciò che è accaduto lungo il cammino.
Il bambino ha identificato qualcosa di importante, ha trasformato un desiderio in un piano, ha diviso un grande obiettivo in passi più piccoli, ha resistito ad alcune tentazioni, forse si è arreso ad altre e ha scoperto che le decisioni prese a settimane di distanza potevano contribuire a un unico risultato. Hanno sperimentato il piacere sconosciuto di ottenere qualcosa non immediatamente, ma attraverso un processo che hanno compreso e influenzato.
Quell'esperienza merita riconoscimento indipendentemente dall'acquisto.
Potremmo chiedere quale parte del viaggio è stata la più difficile, se l'attesa ha cambiato il modo in cui si sentivano riguardo allo skateboard e cosa farebbero diversamente la prossima volta. Potremmo anche scoprire che l'oggetto è meno entusiasmante di quanto ci si aspettasse. Questa possibilità non dovrebbe essere trattata come un disastro. A volte l'anticipazione di un acquisto supera la soddisfazione che fornisce, e riconoscere questa differenza è di per sé un notevole insight finanziario.
C'è un'altra possibilità che vale la pena ricordare. Il bambino potrebbe raggiungere il proprio obiettivo e decidere di non comprare affatto lo skateboard. Ora che i soldi sono disponibili, tenerli offre un'attrattiva sensazione di libertà. Ciò che era iniziato come un desiderio per un oggetto è diventato un apprezzamento per avere opzioni.
Questo non è un obiettivo di risparmio fallito. Potrebbe essere il risultato più interessante immaginabile.
Un Piccolo Esperimento Familiare da Provare
Se vuoi introdurre obiettivi di risparmio a casa, inizia con una conversazione piuttosto che con una regola. Invita tuo figlio a scegliere qualcosa che gli piacerebbe davvero ottenere, preferibilmente qualcosa all'interno di un orizzonte di risparmio realistico. Scopri quanto costa, esplora se ci sono alternative e concorda un contributo gestibile da qualsiasi denaro ricevano normalmente o abbiano a disposizione.
Dai all'obiettivo una rappresentazione visibile e rendi il progresso facile da osservare. Un disegno, un barattolo o un ambiente digitale giocoso possono tutti servire allo scopo. Consenti spazio per le spese lungo il cammino e resisti alla tentazione di trasformare ogni piccolo acquisto in una lezione sulla disciplina. Controlla l'obiettivo occasionalmente, non come un esame, ma come qualcosa di cui vale la pena discutere insieme.
La cosa più importante è che l'esperienza appartenga al bambino. I genitori possono offrire consigli, aiutare con i calcoli e spiegare le conseguenze, ma il valore educativo diventa molto maggiore quando i bambini hanno genuine opportunità di scegliere.
Non tutte le famiglie usano la paghetta, e non tutte le famiglie possono mettere da parte denaro comodamente. Un esperimento di risparmio non dovrebbe mai diventare una misura di privilegio finanziario. Può iniziare con soldi di compleanno, piccoli regali, token simbolici o un obiettivo familiare condiviso che non richiede al bambino di contribuire finanziariamente. I concetti di pianificazione, pazienza e scelta tra alternative possono essere esplorati in molti modi, anche attraverso il gioco.
Ciò che conta è la relazione tra una decisione presa oggi e una possibilità creata domani.
Perché Crediamo che l'Educazione Finanziaria Dovrebbe Essere Simile a un Gioco
Da YOBY, crediamo che i bambini comprendano il denaro in modo più naturale quando possono esplorarlo piuttosto che semplicemente ascoltare spiegazioni al riguardo. Risparmiare è un esempio particolarmente buono perché collega così tante idee diverse: pazienza, priorità, decision-making, costo opportunità e la soddisfazione dei progressi graduali. Eppure nessuno di questi concetti deve arrivare avvolto in un vocabolario tecnico.
Un bambino può imparare a risparmiare aiutando un'anatra a raggiungere una destinazione immaginaria, decidendo se spendere valuta simbolica in un mercato o osservando un obiettivo avvicinarsi attraverso una serie di piccole scelte. Un personaggio può porre una domanda inaspettata, una decisione può produrre una conseguenza visibile e un genitore può unirsi alla conversazione senza dover impartire una lezione.
Il contesto giocoso non rende le idee sottostanti meno serie. Le rende più facili da incontrare, discutere e ricordare. E quando i bambini e i genitori esplorano queste situazioni insieme, l'educazione finanziaria diventa qualcosa di più del trasferimento di informazioni da una generazione all'altra. Diventa un linguaggio condiviso per parlare di desideri, limiti, possibilità e futuro.
Forse questa è la ragione più importante per aiutare un bambino a costruire un obiettivo di risparmio. Le monete stesse sono temporanee. Lo skateboard alla fine si consumerà, il giocattolo potrebbe essere dimenticato e l'oggetto prezioso di oggi potrebbe diventare la scoperta archeologica di domani in fondo a un armadio. Ma la comprensione che una possibilità lontana può essere avvicinata attraverso una successione di piccole scelte intenzionali può rimanere per decenni.
Risparmiare non significa semplicemente imparare a dire di no a qualcosa oggi. Significa imparare che il denaro di oggi può avere un domani e che abbiamo voce in capitolo su come sarà quel domani.
Presso YOBY, i bambini e le famiglie esplorano il denaro attraverso scelte giocose, personaggi curiosi e un mondo di anatre in cui le abitudini finanziarie possono crescere una piccola decisione alla volta. Perché imparare a conoscere il denaro dovrebbe iniziare con curiosità, non con ansia.